


Імпорт дизпалива в Україну обвалився - названо причини
У вересні постачання пального скоротилися на чверть - причини та нові лідери ринку.

Дизельне пальне у вересні 2026 року завозили в Україну значно менше, ніж роком раніше, - постачання обвалилися через слабкий попит і проблеми з логістикою. За даними консалтингової групи "А-95", обсяги імпорту скоротилися одразу за кількома напрямками, а лідери ринку помінялися місцями. Найбільше постраждав південний напрямок постачання, тоді як роль головного імпортера вперше в історії перейшла до української компанії. Паралельно змінилася і структура постачальників - одні країни наростили відвантаження, інші суттєво просіли.
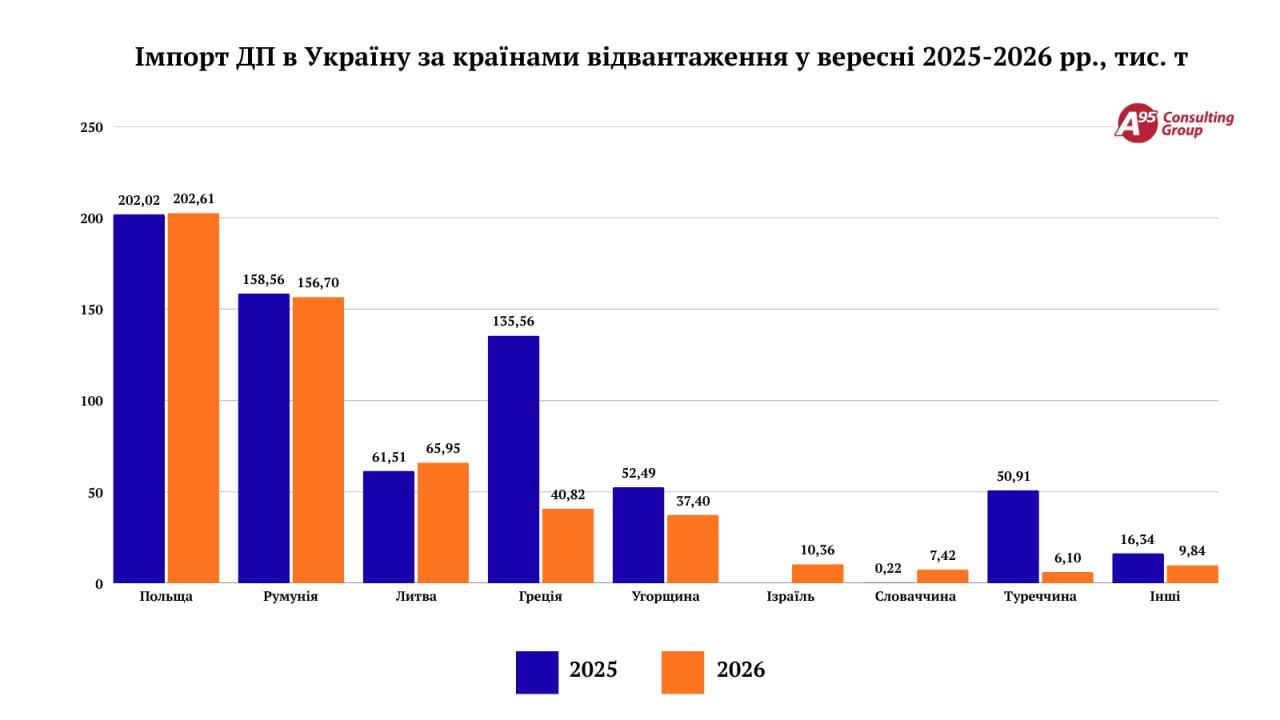
У вересні 2026 року в Україну завезли 537 тисяч тонн дизельного пального, повідомляє консалтингова група "А-95". Це на 21% менше, ніж за аналогічний період торік, і на 9% менше порівняно із серпневими обсягами. Водночас із початку року загальні постачання дизпалива становили 4,7 млн тонн - на 3% більше, ніж за відповідний період 2025 року.
"Ми поки не маємо точних даних, але є всі ознаки того, що через рекордні ціни, обумовлені безпрецедентними світовими котируваннями, скоротилися й роздрібні продажі дизпального", - заявили в Консалтинговій групі "А-95".
У компанії пояснюють нетипово слабкий попит вересня масованими обстрілами промислових підприємств, а також складнощами з експортом аграрної продукції нового врожаю через перекриття морського сполучення. Найбільше скорочення постачань відбулося за рахунок південного напрямку: порівняно з вереснем 2025-го надходження тут впали на 38%, до 220 тисяч тонн, а частка напрямку в загальному імпорті знизилася з 52% до 41%. Зокрема, суттєво скоротився імпорт з Греції й Туреччини - на 70% і 88% відповідно.
"Через війну у Ірані південь Європи цього року набагато дорожчий за північні постачання, це є головною причиною зниження обсягів", - зауважили в "А-95".
Серед країн-постачальників ситуація також змінилася нерівномірно. Найбільшим постачальником залишилася Польща, яка зберегла минулорічні обсяги - 203 тисячі тонн, тоді як:
- постачання з Литви зросли на 7%, до 66 тисяч тонн;
- надходження з Угорщини зменшилися на 29%, до 37 тисяч тонн;
- з початку року імпорт з Польщі зріс на 44%, перевищивши 2 млн тонн;
- постачання з Литви за 9 місяців зросли на 33%, перевищивши 560 тисяч тонн;
- імпорт з Угорщини з початку року зменшився на 49%, до 266 тисяч тонн.
Серед корпоративних постачальників найбільшим залишається польський концерн ORLEN S.A., який у вересні відвантажив з НПЗ у Польщі й Литві 110 тисяч тонн дизпалива - на 30% менше, ніж роком раніше. Водночас за 9 місяців 2026 року ORLEN S.A. відправив в Україну 1,3 млн тонн ресурсу, що на 33% більше, ніж за аналогічний період 2025-го. Головна сенсація вересня - вперше в історії найбільшим імпортером стала українська "Укрнафта", яка завезла 105 тисяч тонн пального, що у 3,3 раза більше, ніж роком раніше.
Чому паливо може подорожчати найближчими місяцями
Скорочення імпорту відбувається на тлі вкрай нестабільної ситуації на світовому ринку нафтопродуктів. У "А-95" зазначають, що ринок пального продовжує стикатися з безпрецедентними складнощами через російські атаки, тому імпортери змушені прокладати нові логістичні маршрути та розширювати парки бензовозів.
Ці проблеми з постачанням напряму впливають на ціни для кінцевого споживача. Дефіцит дизелю на світовому ринку, високі європейські котирування та ризики для судноплавства залишаються ключовими чинниками, які визначатимуть вартість пального на українських заправках у найближчі місяці.
Раніше Інформатор повідомляв, що ціни на АЗС можуть сягнути 120 гривень за літр у разі одночасного збігу кількох несприятливих факторів на світовому ринку. За оцінкою експерта Геннадія Рябцева, подальша траєкторія цін залежатиме передусім від котирувань нафтопродуктів у Європі, логістики та валютного курсу. Також ми писали, що світові ціни на нафту тимчасово знижувалися після рішення країн G7 вивільнити стратегічні резерви пального, що дало ринку надію на стабілізацію цінників на АЗС. Крім того, Інформатор писав, що дизель може подорожчати до 145 гривень за літр за несприятливого сценарію - про це попереджав паливний експерт Дмитро Льоушкін, пов'язуючи ризики зі скороченням виробництва на російських НПЗ і загостренням на Близькому Сході.
Слідкуйте за нами у Telegram
Зараз читають на Інформаторі