



ПриватБанк змінює умови кредитного ліміту - адвокат розкриває неприємні нюанси
З 1 листопада міняються умови кредитки - юрист пояснила, чому "покращення" не завжди вигідне.

ПриватБанк з 1 листопада 2026 року змінює умови користування кредитним лімітом за своїми картками, збільшуючи пільговий період і зменшуючи мінімальний щомісячний платіж. Клієнти, які хочуть продовжити користуватися рахунками без обмежень, останнім часом також отримують вимогу оновити персональні дані у ПриватБанку. Втім, за словами юристів, нові умови кредитування виглядають вигідними лише на перший погляд, а насправді приховують кілька нюансів, які можуть коштувати клієнтам дорожче. Детально розібрала договірні зміни адвокат практики Dispute Resolution в Juscutum Ксенія Межова. За її оцінкою, зменшення мінімального платежу не означає здешевлення кредиту, а може навпаки подовжити термін боргового навантаження.
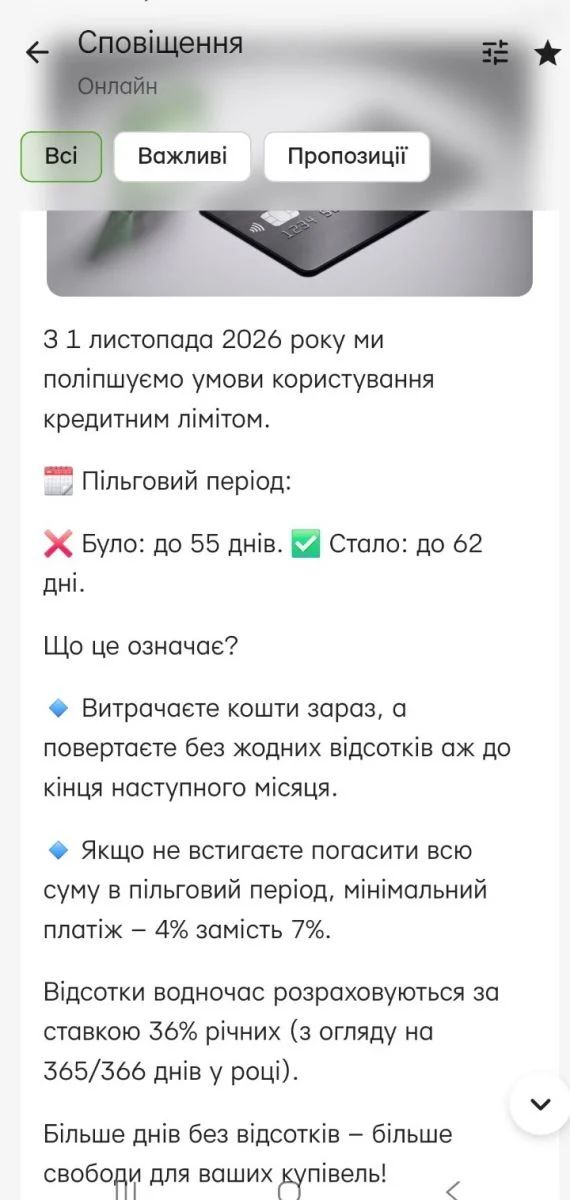
Про новації ПриватБанк повідомив клієнтів через застосунок Приват24, де перераховано головні переваги оновлення. За даними видання "Мінфін", пільговий період за кредитним лімітом збільшується з "до 55" до "до 62 днів", а мінімальний платіж у разі непогашення всієї суми в пільговий період зменшується з 7% до 4%.
"Більше днів без відсотків, більше свободи для ваших покупок", - йдеться у повідомленні ПриватБанку.
Проте адвокат Ксенія Межова звертає увагу, що слово "до" у формулюванні "62 дні" означає максимальну, а не гарантовану для кожної окремої покупки тривалість пільгового періоду. Фактична кількість днів без відсотків залежить від того, коли саме клієнт скористався кредитними коштами, оскільки пільговий період прив'язаний до календарного циклу операцій і встановленої дати погашення.
Чому менший платіж не означає дешевший кредит
Ключовий нюанс стосується різниці між погашенням заборгованості в межах пільгового періоду та сплатою мінімального обов'язкового платежу. Якщо клієнт не встиг повернути всю суму вчасно, на залишок боргу нараховується стандартна процентна ставка за тарифами - для картки "Універсальна" це 3,5% на місяць, або 42% річних, а для окремих варіантів із Pro - 3% на місяць, або 36% річних.
Юристка пояснює механізм на прикладі: якщо клієнт використав 100 тисяч гривень кредитного ліміту і не погасив суму в пільговий період, проценти за ставкою 3,5% на місяць становитимуть орієнтовно 3500 гривень щомісяця. При цьому мінімальний платіж у 4% може переважно йти на обслуговування самих відсотків, тоді як основна заборгованість скорочуватиметься значно повільніше, ніж здається клієнту.
Крім того, умови договору передбачають, що мінімальний платіж має бути не меншим за відсотки, нараховані за попередній місяць. Тобто орієнтуватися виключно на рекламовані "4%" як на максимальну суму щомісячного платежу теж не вийде. Окремо адвокат звертає увагу на механізм сплати відсотків за рахунок самого кредитного ліміту - тобто для обслуговування боргу можуть використовуватися ті самі позичені кошти, що уповільнює реальне погашення.
Що варто перевірити власникам кредитних карток
Фахівчиня радить клієнтам не орієнтуватися лише на розмір мінімального платежу, а стежити за динамікою основної суми боргу. Саме цей показник, а не щомісячний мінімум, демонструє реальну вартість користування кредитним лімітом після завершення пільгового періоду.
Банк наголошує, що механізми нарахувань прописані в офіційних умовах договору, з якими клієнт може ознайомитися за посиланням у самому повідомленні в Приват24. Втім, саме детальне вивчення цих умов, а не лише рекламного тексту сповіщення, дозволяє зрозуміти реальні наслідки "покращення" для гаманця позичальника.
Раніше Інформатор повідомляв, що суд зобов'язав ПриватБанк розблокувати картку клієнта, яку банк заблокував через фінмоніторинг. Також ми писали, що шахраї оформили на дніпрянку два кредити в ПриватБанку через Telegram на 30 тисяч гривень, і цю справу теж вирішував суд. Крім того, Інформатор писав, що одесит у суді скасував борг перед ПриватБанком і додатково стягнув з банку 10 тисяч гривень на оплату адвоката.
Слідкуйте за нами у Telegram
Зараз читають на Інформаторі