



ПриватБанк меняет условия кредитного лимита – адвокат раскрывает неприятные нюансы
С 1 ноября меняются условия кредитки – юрист объяснила, почему "улучшение" не всегда выгодно.

ПриватБанк с 1 ноября 2026 года изменяет условия пользования кредитным лимитом по своим картам, увеличивая льготный период и уменьшая минимальный ежемесячный платеж. Клиенты, желающие продолжить пользоваться счетами без ограничений, в последнее время также получают требование обновить персональные данные в ПриватБанке. Впрочем, по словам юристов, новые условия кредитования выглядят выгодными только на первый взгляд, а действительно скрывают несколько нюансов, которые могут стоить клиентам дороже. Подробно разобрала договорные изменения адвокат практики Dispute Resolution в Juscutum Ксения Межева. По ее оценке, уменьшение минимального платежа не означает удешевление кредита, а может, наоборот, продлить срок долговой нагрузки.
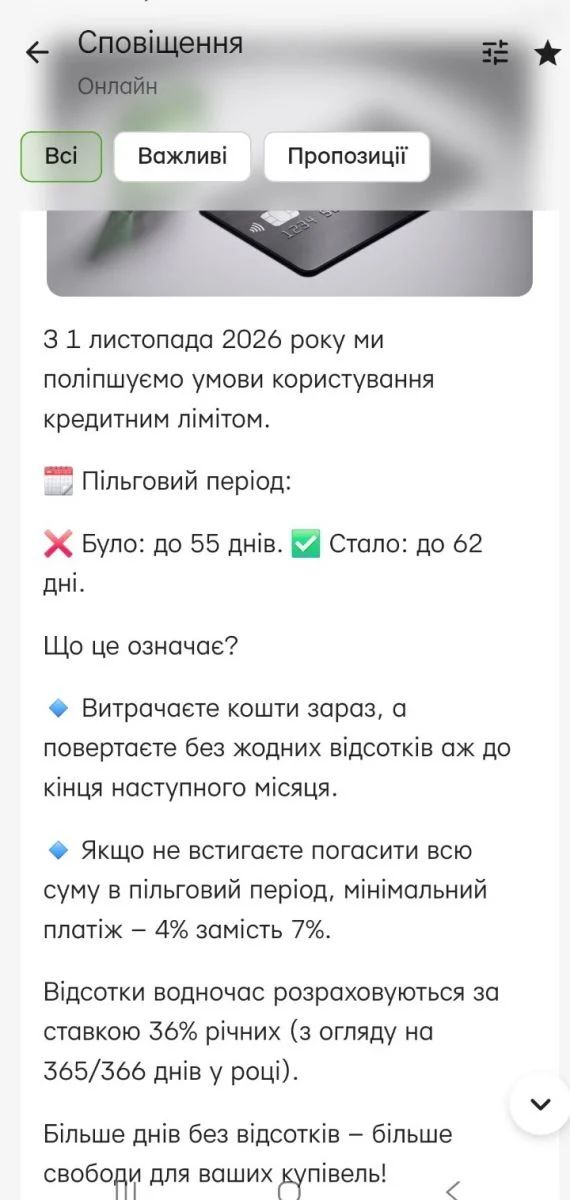
О новациях ПриватБанк сообщил клиентам через Приват24, где перечислены главные преимущества обновления. По данным издания "Минфин", льготный период по кредитному лимиту увеличивается с "до 55" до "до 62 дней", а минимальный платеж в случае непогашения всей суммы в льготный период уменьшается с 7% до 4%.
"Больше дней без процентов, больше свободы для ваших покупок", – говорится в сообщении ПриватБанка.
Однако адвокат Ксения Межова обращает внимание, что слово "до" в формулировке "62 дня" означает максимальную, а не гарантированную для каждой отдельной покупки продолжительность льготного периода. Фактическое количество дней без процентов зависит от того, когда клиент воспользовался кредитными средствами, поскольку льготный период привязан к календарному циклу операций и установленной дате погашения.
Почему меньший платеж не означает более дешевый кредит
Ключевой аспект касается разницы между погашением задолженности в пределах льготного периода и уплатой минимального обязательного платежа. Если клиент не успел вернуть всю сумму вовремя, на остаток долга начисляется стандартная процентная ставка по тарифам – для карты "Универсальная" это 3,5% в месяц, или 42% годовых, а для отдельных вариантов из Pro – 3% в месяц, или 36% годовых.
Юрист объясняет механизм на примере: если клиент использовал 100 тысяч гривен кредитного лимита и не погасил сумму в льготный период, проценты по ставке 3,5% в месяц составят ориентировочно 3500 гривен ежемесячно. При этом минимальный платеж в 4% может преимущественно идти на обслуживание самих процентов, в то время как основная задолженность будет сокращаться значительно медленнее, чем кажется клиенту.
Кроме того, условия договора предусматривают, что минимальный платеж должен быть не меньше процентов, начисленных за предыдущий месяц. То есть ориентироваться исключительно на рекламируемые "4%" как на максимальную сумму ежемесячного платежа тоже не получится. Отдельно адвокат обращает внимание на механизм уплаты процентов за счет самого кредитного лимита – то есть для обслуживания долга могут использоваться те же заемные средства, что замедляет реальное погашение.
Что следует проверить владельцам кредитных карт
Специалист советует клиентам не ориентироваться только на размер минимального платежа, а следить за динамикой основной суммы долга. Именно этот показатель, а не ежемесячный минимум, демонстрирует реальную стоимость использования кредитного лимита после завершения льготного периода.
Банк отмечает, что механизмы начислений прописаны в официальных условиях договора, с которыми клиент может ознакомиться по ссылке в самом уведомлении в Приват24. Впрочем, самое детальное изучение этих условий, а не только рекламного текста оповещения, позволяет понять реальные последствия "улучшения" для кошелька заемщика.
Ранее Информатор сообщал, что суд обязал ПриватБанк разблокировать карту клиента, которую банк заблокировал из-за финмониторинга. Также мы писали, что жулики оформили на днепрянку два кредита в ПриватБанке через Telegram на 30 тысяч гривен, и это дело тоже решал суд. Кроме того, Информатор писал, что одессит в суде отменил долг перед ПриватБанком и дополнительно взыскал с банка 10 тысяч гривен на оплату адвоката.
Следите за нами в Telegram
Сейчас читают на Информаторе