



Ощадбанк списав зарплату військового за вимогою судового виконавця і нарахував відсотки за кредитом
Юрист пояснив, у яких випадках банк може сформувати борг клієнта в межах овердрафту.

Клієнт Ощадбанку поскаржився на списання коштів із зарплатного рахунку після того, як до банку надійшла вимога виконавчої служби, через що рахунок пішов у мінус і на нього почали нараховувати відсотки. Про ситуацію, що сталася з користувачем під ніком Сергій Кукла, повідомляє Мінфін. Чоловік зазначає, що є військовослужбовцем, і обурюється діями банку.
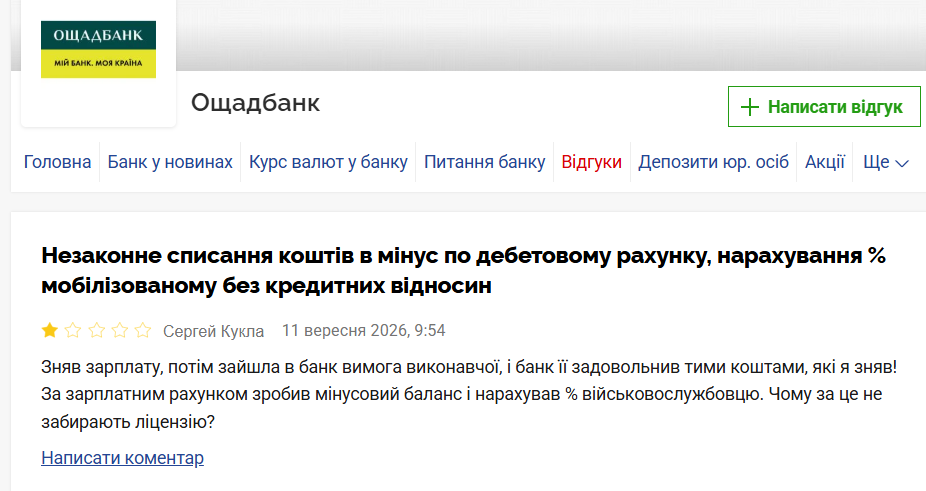
"Зняв зарплату, потім зайшла в банк вимога виконавчої, і банк її задовольнив тими коштами, які я зняв!" - написав клієнт банку Сергій Кукла.
За словами чоловіка, в результаті на рахунку утворився від'ємний баланс, і банк почав нараховувати на нього відсотки.
Що пояснили в банку
У пресслужбі Ощадбанку Мінфіну відповіли, що здійснюють арешт і стягнення коштів із рахунків клієнтів на підставі рішень державних або приватних виконавців та відповідно до законодавства. У банку наголосили, що Закон "Про виконавче провадження" не забороняє стягнення коштів із зарплатних рахунків, а порядок і розмір утримань визначає закон.
У фінустанові пояснили, що від'ємний баланс може виникнути через збіг у часі надходження документа про арешт коштів і технічного опрацювання платежів.
"У такому разі, на рахунку може утворитися несанкціонований овердрафт (несанкціонована заборгованість). Відповідно до умов банківського обслуговування, у випадку накладення арешту на рахунок/грошові кошти, розміщені на рахунку, плата за користування коштами за несанкціонованим овердрафтом із дати накладання арешту до дати зняття арешту нараховується в розмірі 0,001% річних", - зазначили у пресслужбі Ощадбанку.
Якщо клієнт не погоджується з підставами стягнення, банк радить звернутися до виконавчої служби, щоб уточнити обставини або домогтися коригування постанови про арешт. Щодо причин виникнення від'ємного балансу та можливості врегулювання заборгованості й нарахувань клієнту рекомендують звернутися до відділення банку, де відкрито рахунок, із документами для індивідуального розгляду.
Чому списання не завжди законне
Адвокат Ілля Колесник пояснює, що банк зобов'язаний виконувати постанови виконавця, однак це не означає, що будь-яке стягнення із зарплатного рахунку автоматично є правомірним.
"Закон про виконавче провадження обмежує розмір утримань із заробітної плати та інших доходів, а на частину виплат стягнення не звертається або обмежується", - зауважив адвокат Ілля Колесник.
За словами юриста, для оцінки законності дій мають значення вид стягнення, джерело коштів і зміст постанови виконавця. Окреме питання - виникнення від'ємного балансу та нарахування відсотків: якщо банк списав кошти понад фактичний залишок, а договором не передбачено кредитного ліміту чи овердрафту, правомірність формування заборгованості потребує окремої перевірки.
"Якщо ж у договорі є кредитний ліміт чи овердрафт, банк може сформувати борг у межах цього ліміту, але має інформувати клієнта і діяти за умовами договору", - зауважив адвокат юридичної компанії "Приходько та партнери" Ілля Колесник.
Правомірність залежить від умов договору, наявності ліміту, від того, чи було списання "в межах залишку", і чи правильно нараховано відсотки.
Які документи зібрати для оскарження
Юрист радить клієнту, який потрапив у таку ситуацію, зібрати документи, що допоможуть відновити послідовність подій і перевірити законність списання. Насамперед потрібні:
- постанова виконавця або інший документ, на підставі якого проводилося стягнення, із зазначенням номера виконавчого провадження, суми та виду стягнення;
- банківська виписка з датами надходження і списання;
- договір банківського обслуговування й тарифи, що діяли на момент операцій;
- довідка про військову службу;
- розрахунок грошового забезпечення.
"Далі: письмова претензія до банку про перерахунок нарахувань; скарга на дії виконавця до суду (строк подання короткий, зазвичай 10 днів із моменту, коли особа дізналася про порушення); у разі потреби - звернення до НБУ", - зауважив Ілля Колесник.
За словами експерта, якщо суд визнає стягнення неправомірним, клієнт може вимагати повернення коштів і скасування нарахувань.
Раніше Інформатор повідомляв, що Міністерство юстиції роз'яснило правила зняття арешту з рахунків боржника і розповіло, що навіть під час воєнного стану закон залишає боржнику мінімальний доступ до коштів - до двох мінімальних зарплат на місяць з одного визначеного рахунку. Також ми писали, що Мукачівський міськрайонний суд розглянув спір жительки Мукачева з ПриватБанком через арешт виплати "Пакунок школяра", і визнав дії банку законними, адже ця соціальна допомога не належить до коштів зі спеціальним режимом використання.
Слідкуйте за нами у Telegram
Зараз читають на Інформаторі