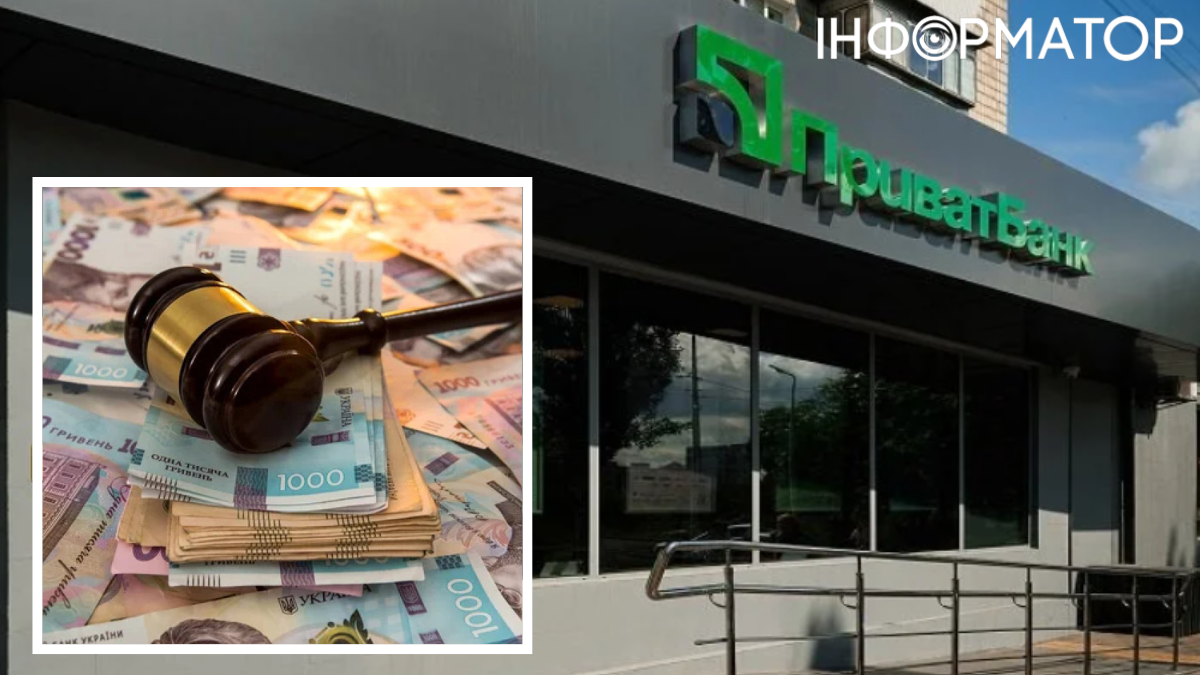



Спор по ипотечному кредиту от ПриватБанка дошел до Верховного суда – уже есть решение
Мужчина пытался расторгнуть договор 2008 года на 101 тысячу гривен, но кассация поддержала банк.

Верховный Суд 22 сентября оставил в силе решение черниговских судов, отказавших мужчине в признании недействительным договора об ипотечном кредите с АО КБ "ПриватБанк" на 101 тысячу гривен, заключенного еще в 2008 году. Истец настаивал, что банк ввел его в заблуждение по поводу реальной процентной ставки и скрыл часть информации об условиях кредитования.
Как отмечено в постановлении, опубликованном в Едином государственном реестре судебных решений, мужчина обратился в суд еще в августе 2024 года с иском к Акционерному обществу Коммерческий банк "ПриватБанк". Он просил признать недействительным договор об ипотечном кредите от 3 апреля 2008 г. № CNGLGI0000006778, заключенный с Закрытым акционерным обществом Коммерческий банк "ПриватБанк", правопреемником которого является нынешний АО КБ "ПриватБанк".
В исковом заявлении мужчина приводил целый ряд претензий к банку. В частности, он утверждал:
- перед заключением договора банк незаконно распространял ложную информацию о своей деятельности в сфере банковской услуги предоставления потребительского кредита со ставкой 15% в год
- банк не предоставил определенный законодательством график платежей как неотъемлемое приложение к договору
- вопреки запрету статьи 53 Закона Украины "О банках и банковской деятельности" сроком на 10 лет банк установил размер процентной ставки ниже себестоимости кредитных средств
- банк ввел истца в заблуждение относительно реального размера процентной ставки и не предоставил письменную информацию об условиях кредитования
Деснянский районный суд Чернигова еще 12 декабря 2024 года отказал в удовлетворении иска. Суд первой инстанции мотивировал решение тем, что отсутствуют основания признания оспариваемого ипотечного договора недействительным, поскольку истец не доказал, что при заключении договора действия истца противоречили его волеизъявлению. Черниговский апелляционный суд 23 апреля 2025 г. оставил это решение без изменений, отметив, что истец с заявлениями о предоставлении дополнительной информации или разъяснения определенных положений договора в банк не обращался и не воспользовался предоставленным частью шестой статьи 11 Закона Украины "О защите прав потребителей" правом на отзыв.
Раскрыты обстоятельства многолетнего спора вокруг кредита
Верховный Суд установил, что спорный договор имел сложную историю. По условиям договора 2008 года мужчине был предоставлен кредит в сумме 101 000 гривен с уплатой 15% годовых на улучшение качества квартиры с конечным сроком погашения не позднее 3 апреля 2018 года. Однако уже 26 июня 2008 г. банк сообщил об увеличении процентной ставки, а 30 июля 2008 г. сам истец обратился с заявлением об изменении валюты кредитования.
6 августа 2008 года стороны заключили дополнительное соглашение, которым договор был изложен в новой редакции: банк обязывался предоставить заемщику кредитные средства сроком с 3 апреля 2008 года по 3 апреля 2018 года включительно в виде срочного кредита в размере 21 490,24 дол. США с уплатой 1,17% за пользование кредитом в месяц. Суд отметил, что это дополнительное соглашение истец инициировал сам, собственноручно подписав заявление о продаже иностранной валюты для перечисления средств по кредитному договору.
Верховный Суд также напомнил о предыдущих судебных процессах вокруг этого же кредита: по делу о взыскании задолженности с мужчины и еще двух человек суды взыскали солидарно более 15 тысяч долларов США и десятки тысяч гривен, а по двум дальнейшим делам - 2022 и 2023 годов - мужчине уже отказывали в исках о защите прав потребителей.
"Истец не доказал, что при заключении оспариваемого договора действия истца противоречили его волеизъявлению, а также наличию умысла в действиях банка о введении его в заблуждение относительно обстоятельств, которые имели существенное значение при заключении договора", - говорится в постановлении Верховного Суда.
Что решил Верховный Суд
Коллегия судей Третьей судебной палаты Кассационного гражданского суда пришла к выводу, что кассационная жалоба подвергается удовлетворению. Суд установил, что спорный договор подписанный банком и истцом, которые достигли согласия по всем существенным условиям договора, имели необходимый объем гражданской дееспособности, а их волеизъявление было свободным и соответствовало их внутренней воле.
Резолютивная часть постановления содержит следующие ключевые пункты:
- кассационная жалоба истца оставлена без удовлетворения
- решение Деснянского районного суда г. Чернигова от 12 декабря 2024 оставлено по-прежнему
- постановление Черниговского апелляционного суда от 23 апреля 2025 оставлено без изменений
- постановление является окончательным и обжалованию не подлежит
Суд отметил, что подпись истца в договоре свидетельствует об ознакомлении с условиями кредитования и опровергает доводы кассационной жалобы о непредоставлении соответствующей информации. Также коллегия судей подчеркнула, что материалы дела не содержат доказательств опровержения презумпции правомерности сделки в целом, а сам истец не опроверг факт погашения долга вследствие изменения валюты кредита и выполнения условий договора в течение определенного времени.
Ранее Информатор сообщал, что ПриватБанк судился за кредитный долг с клиенткой, которая также потребовала признать договор недействительным, утверждая, что не подписывала документы на выдачу наличных. В этом случае суд отказал и банку во взыскании задолженности, и женщине – в признании договора незаключенным.
Также мы писали, что киевлянка требовала от ПриватБанка компенсацию за переплату по подобному ипотечному договору 2008 года после того, как часть дополнительного соглашения к нему была признана недействительной по другому делу. Суд тогда частично удовлетворил ее требования, взыскав с банка несколько тысяч гривен процентов и инфляционные потери.
Следите за нами в Telegram
Сейчас читают на Информаторе