



«Людей немає»: чому колонка Сергія Марченка про смерть українського бізнесу потрапила в стрічку — і де в ній розрив між відчуттям і статистикою
Колонка Сергія Марченка про занепад українського бізнесу розлетілася соцмережами


У четвер, 17 вересня, в соціальних мережах активно цитують і переказують колонку Сергія Марченка на NV.ua про те, що «чудовий український бізнес» із дешевим і якісним сервісом доживає останні місяці. Текст уже розійшовся цитатами про порожні ресторани, обід за 10 євро і «нас стане значно менше». Частина читачів впізнає в цьому власний вечір у напівпорожньому залі. Інша частина бачить апокаліпсис там, де дані показують стиснення ринку, а не його похорон. Нижче — хто автор, що саме він стверджує і що з цим робить економічна статистика.
Хто такий цей Марченко — і чому його легко переплутати
Йдеться не про міністра фінансів Сергія Михайловича Марченка. Автор колонки — інший Сергій Марченко: експерт ринку праці, рекрутер, блогер і військовослужбовець.
До війни він працював у корпоративному HR і executive search. Керував ІТ-компанією «ДельтаКом», підрозділами в Minolta Україна, страхових «Еталон» і PZU Україна, у Fozzy Group. У 2007-му заснував агентство SM Consulting з підбору топменеджменту. У 2014–2017 роках був директором з розвитку Work.ua. Пізніше — засновник кадрової агенції Borsch. Його регулярно запрошували коментувати дефіцит кадрів, мобілізацію і зарплати: не як макроекономіста з моделі загальної рівноваги, а як людину, яка бачить, кого роботодавці ще можуть найняти.
У травні 2025-го Марченко повідомив, що став старшим лейтенантом ЗСУ і очолив підрозділ рекрутингу добровольців для Сил територіальної оборони в складі 4-го рекрутингового центру ТрО. Відтоді його публічні тексти — суміш кадрової експертизи, армійського досвіду і прямолінійного блогу. NV публікує його як «експерта ринку праці, блогера, військовослужбовця». Саме ця оптика важлива: колонка написана не з кабінету Держстату, а з вечірнього столика в київському ресторані.
Що він написав
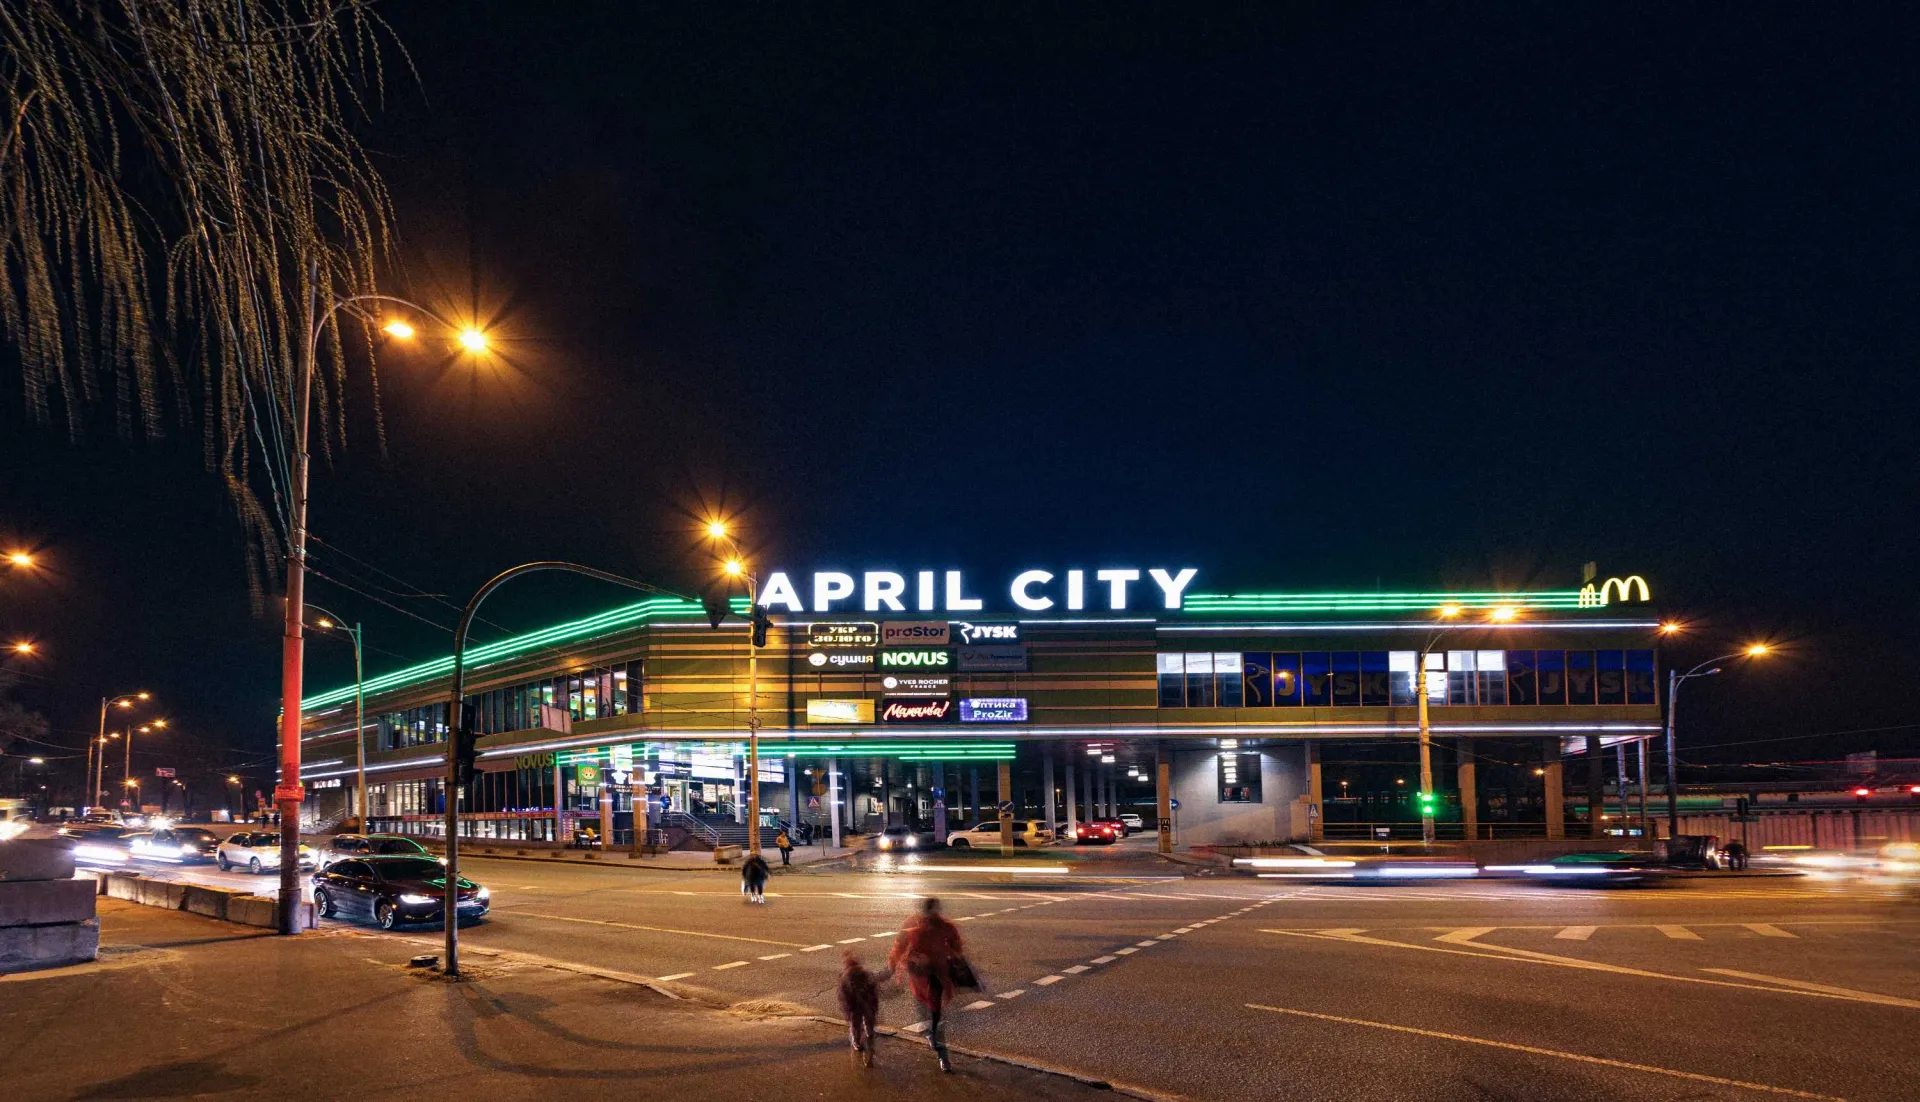
Зав’язка проста. Автор вечеряє в «чудовому затишному італійському ресторані» з вишуканим інтер’єром і чеком близько 10 євро. Годину сидить у залі сам. Згадує «Мама Мія» на Гавела і «Сушію» в ТЦ April City — знову майже без гостей. Звідси висновок: того бізнесу, до якого українці звикли до великої війни — манікюр, мобільний банкінг, доставка «на другий день», таксі через місто за 300 гривень, ситний обід за 20 євро — уже немає. «Він доживає останні дні, місяці, можливо, рік».
Далі — механізм. Через війну Україна втратить «за найбільш оптимістичними оцінками не менше 5 млн людей, а скоріше за все понад 7–10 млн». Менше споживачів — менші обсяги по всьому ланцюжку: ресторан купує менше м’яса, пекарня пече менше, імпортер везе менше. Менші обсяги підіймають собівартість, вища ціна відсікає ще частину гостей. Замкнене коло. Довоєнної собівартості «на високих обсягах більше не буде ніколи». Окремо він підкреслює якість втрати: виїхали переважно платоспроможні, «переважно мами з дітьми. Цвіт генофонду».
Це сильний публіцистичний каркас. Питання в тому, чи витримує він перевірку цифрами — і чи можна з порожнього залу в конкретний вечір робити прогноз на «кілька місяців» для всього українського бізнесу.
Демографія: удар є, але «7–10 мільйонів» — це не одна полиця
Тут Марченко ближчий до реальності, ніж у прогнозі про «останні місяці». До повномасштабного вторгнення наявне населення України оцінювали приблизно в 41 млн. Перепису з 2001 року не було, тож усі подальші цифри — оцінки. На підконтрольній уряду території Інститут демографії ім. Птухи і Держстат у 2026-му зійшлися на близько 29 млн, «плюс-мінус 300 тисяч», за словами директорки інституту Елли Лібанової. Оцінку будували без перепису: мобільні оператори, Пенсійний фонд, податкові дані, міграційна служба, шкільний реєстр, eHealth. Міністр соціальної політики Денис Улютін називав жорсткіший коридор — 22–25 млн. Різниця велика, але напрям один: людей на підконтрольній території істотно менше, ніж до 24 лютого 2022-го.
Це не лише виїзд. У «втрачених» мільйонах змішані окуповані території, біженці, загиблі й природне скорочення, яке почалося ще в 1990-х. Лібанова окремо наголошує: за останній рік населення зменшилося ще приблизно на мільйон, і значною мірою через смертність, а не нову хвилю еміграції. У першому півріччі 2026-го, за даними Мін’юсту в обробці Опендатаботу, народилося трохи більше ніж 73 тисячі дітей, померло майже 260 тисяч. Смертність перевищує народжуваність учетверо.
За кордоном картина теж не «тимчасова поїздка». Станом на 31 липня 2026-го в ЄС під тимчасовим захистом перебували 4,43 млн людей, які виїхали з України: Німеччина — 1,29 млн, Польща — 953 тисячі, Чехія — 395 тисяч. Дорослі жінки — 43,4%, неповнолітні — 29,4%, дорослі чоловіки — 27,1%. Центр економічної стратегії в січні 2026-го оцінював загальну кількість українців за кордоном через війну в 5,6 млн. Повернулося, за оцінкою Лібанової, менше мільйона. Кожен наступний місяць гарячої фази зменшує шанс повернення: люди адаптуються.
Отже, теза «нас стане менше, і це надовго» — обґрунтована. Теза «виїхали переважно платоспроможні матері з дітьми» теж не вигадка: структура тимчасового захисту в ЄС саме така. Для ринку послуг це важливіше за «голови взагалі». Зникає не абстрактний українець, а сім’я, яка платила за доставку, ресторан і гуртки. Але звідси ще не випливає порожній Київ і смерть сервісу за сезон.
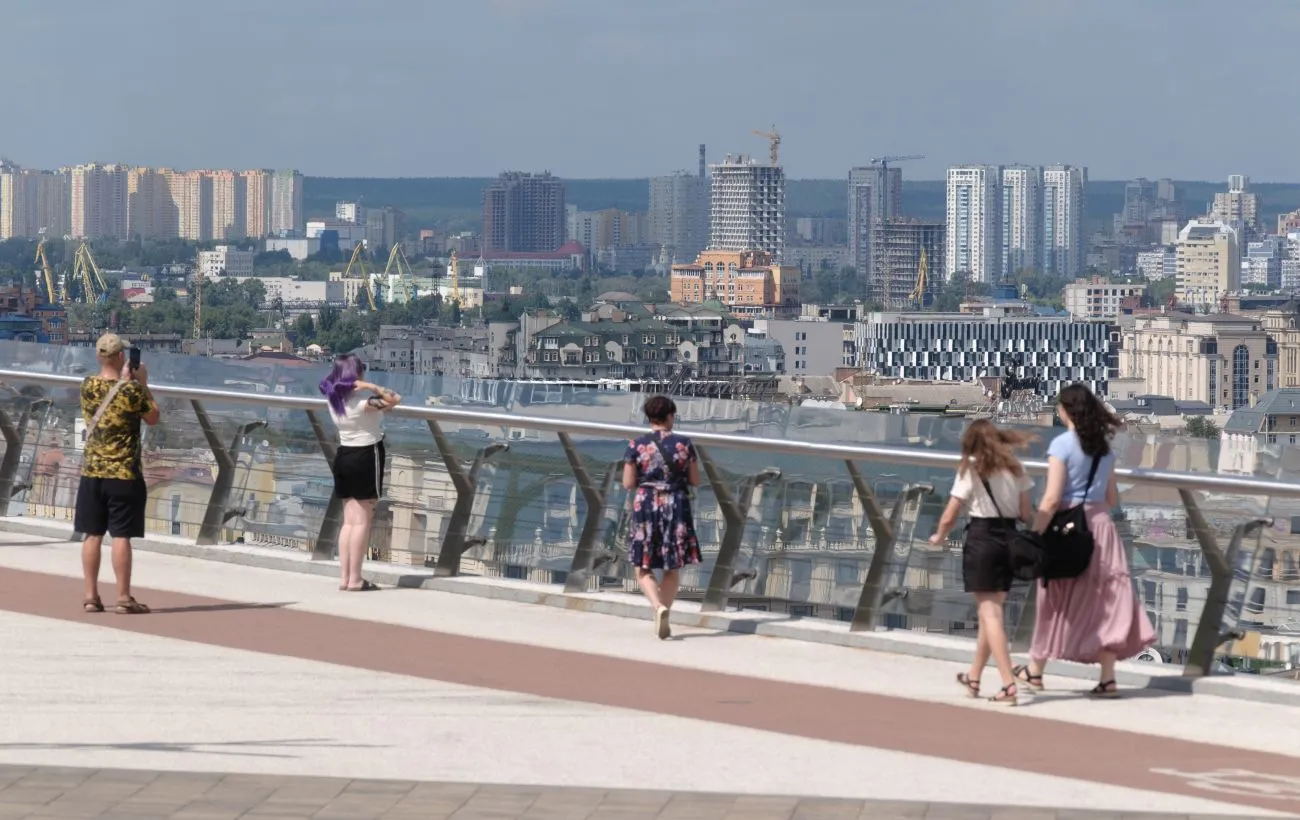
Київ, у якому «людей тотально немає»
Авторські приклади — столиця. Саме тому варто відділити національну демографію від міського попиту. Офіційна «прописка» Києва — близько 3 млн. Фактична присутність за мобільним трафіком і оцінками КМДА в спокійніші періоди 2024–2025 років сягала 3,5–3,8 млн з урахуванням ВПО. Після зимових ударів по теплоенергетиці мер Віталій Кличко говорив про тимчасовий виїзд 400–500 тисяч. На початку 2026-го в місті могло залишатися 3,1–3,3 млн — рухома цифра, прив’язана до світла, тепла й безпеки. IOM у профілі Києва для General Population Survey оцінювала присутність так: понад 1,85 млн не переміщених, близько 1,09 млн тих, хто повернувся, 341 тисяча ВПО. Це не місто-привид.
Порожній зал у конкретний вечір легко складається з інших речей, ніж «Україна втратила 10 мільйонів». У вересні 2026-го лише до 17-го числа в Києві вже було 88 повітряних тривог і майже 65 годин під сиреною. До цього — удари по логістиці й ритейлу, про які пише сам Марченко: Нова пошта, Rozetka. Людина може бути в місті й не піти на вечерю. Анекдот фіксує настрій. Він не вимірює ринок.
Ресторани: гостей менше, грошей у чеку більше
Якщо дивитися не на один стіл, а на галузь, картина інша, ніж «останні дні». За даними Державної податкової служби, у 2025 році заклади ресторанного господарства задекларували 246,7 млрд грн виторгу — на 21,7% більше, ніж 2024-го. Ресторани +26,9%, закусочні +25,9%, кафе +20,5%. Середньоденний виторг зріс із 553,8 млн грн до 675,9 млн. Середній чек по країні, за податківцями, — 303 грн. Це не доводить бум відвідувань. Це доводить, що галузь ще генерує оборот.
Сервіс автоматизації Poster, який бачить живі каси, малює точніший розріз. За підсумками 2025-го виторг закладів у їхній вибірці зріс на 6%, відвідуваність упала на 8%, середній чек — плюс 17%. У Києві трафік просів на 13%, у Львові — на 15%. Найкращу динаміку виторгу показали Луцьк, Суми, Харків, Житомир. Сегменти, які тримаються краще, — суші й піца. За січень–липень 2026-го Poster фіксує вже інший зсув: виручка кафе й ресторанів +3% рік до року, відвідуваність −14%. Тобто тренд «рідше, але дорожче» не розвернувся, він поглибився.
Реєстрації ФОП у громадському харчуванні теж не виглядають як масова капітуляція. За дев’ять місяців 2025-го відкрилося 13 373 нові ФОП у сфері, закрилося 10 645. Чистий приріст — 2 728, удвічі слабший, ніж роком раніше. Медіана життя закладу скоротилася приблизно до 17 місяців; частина закритих не протрималася й пів року. Дефіцит персоналу в сегменті оцінювали близько 20%. Жінки відкрили 66% нових ФОП. Кав’ярні й доставка виявляються витривалішими за «вау-ресторан».
Це якраз той ринок, який описує Марченко — але без його дедлайну. Fine dining з дорогим інтер’єром і чеком «як чашка кави в Європі» б’є першим. Формат «простіше і з доставкою» живе. Податкова виручка галузі за рік зросла. Касовий трафік — ні. Різниця між цими двома реченнями і є зміст 2025–2026 років, а не фраза «бізнесу вже нема».
Не лише ресторани: ФОП і споживання не поводяться як агонія
Марченко говорить про «будь-яку індустрію чи виробництво». Тоді варто вийти за HoReCa. На початок вересня 2026-го в роздрібній торгівлі працювали 659 090 ФОП — майже третина всіх фізосіб-підприємців. Після просідання 2025-го ритейл знову в плюсі: за вісім місяців 2026-го відкриттів більше за закриття на 8 196. Найбільше ФОП — у неспеціалізованих магазинах, на ринках і в торгівлі поза магазином, включно з інтернетом. Лідери за кількістю — Дніпропетровщина, Одещина, Київ.
Макрокартина теж не збігається з образом порожньої країни, яка перестала купувати. Реальний ВВП після обвалу на 28,8% у 2022-му зростав: +5,5% у 2023-му, близько +3% у 2024-му, +1,8% у 2025-му. У 2025-му головним драйвером було внутрішнє споживання: витрати домогосподарств збільшилися на 7,5%. 2026-й слабший — у першому кварталі ВВП скоротився на 0,6% рік до року, у другому зріс лише на 0,4%. НБУ все одно закладає +1,8% за рік. Це мляве відновлення під ударами по енергетиці й логістиці, не колапс попиту до нуля.
Гроші з-за кордону частково підставляють плече. У 2025-му приватні перекази оцінили приблизно в $7,9 млрд — на 16% менше, ніж роком раніше; Польща дала 29% потоку. У першому півріччі 2026-го перекази знову зросли на 13,3% до відповідного періоду 2025-го. Це не компенсує відсутність сім’ї за столом у «Мама Мія». Але це аргумент проти тези, що платоспроможність просто «виїхала і зникла». Частина її лишається в гривневому контурі.
Окремо варто пам’ятати внутрішнє зміщення, а не лише еміграцію. IOM у березні 2026-го оцінювала 3,9 млн внутрішньо переміщених і 4,2 млн тих, хто повернувся всередині країни. Попит не знищився пропорційно до «втрачених 10 мільйонів»; він зібрався в інших містах і інших чеках.
Де ламається економічний ланцюжок автора
Формула «менше людей → вища собівартість → ще менше попиту» добре працює для заводу з великими постійними витратами. Для кафе, таксі, сервісу й торгівлі механізм інший.
По-перше, ринок очищується. Частина закладів закривається, постійні витрати зникають разом із ними, решта ділить менший попит. Це боляче для власника італійського ресторану, у який «вкладено душу». Це не автоматична смерть сегмента.
По-друге, у багатьох послуг головний шок уже не «мало клієнтів», а мало рук. Сам Марченко роками описує кадровий голод: вантажники, лінійний персонал, чоловіки з ринку праці, яких «бережуть». Якщо дефіцит працівників піднімає зарплату, ціна послуги зросте навіть за стабільної кількості гостей. Тоді ностальгія за «заміною резини за 15» пояснюється не тільки демографією, а кінцем епохи дешевої праці.
По-третє, довоєнна дешевизна стояла не лише на масштабі. Її тримали низька вартість робочої сили, висока конкуренція, відносно доступна оренда порівняно з ЄС і цифрова інфраструктура — банки, доставки, «Дія». Навіть якби завтра повернулися 5 млн людей, обід за 10 євро і таксі за 300 гривень з великою ймовірністю не повернулися б. Війна змінила ціну ризику, енергії, логістики й людини.
По-четверте, автор зводить «український бізнес» до споживчого сервісу з вау-ефектом. Аграрний експорт, ОПК, IT, ремонт енергетики, логістика живуть за іншою логікою. Судити про них по порожньому залу в «Сушії» — категорійна помилка.
По-п’яте, дедлайн «дні, місяці, можливо рік» не випливає з його ж демографії. Втрата населення — процес на роки й десятиліття. Бізнес, який пережив 2022–2025, уже працює на менших обсягах. Якби довоєнний масштаб був єдиною умовою виживання, сектор ліг би після першої зими блекаутів.
Що в колонці варто залишити — і що з неї не варто робити
Залишити варто попередження. України з довоєнною густотою платёжеспроможного попиту не буде. Послуги стануть прагматичнішими й дорожчими. Частина «вау» помре не через лінь рестораторів, а тому що на неї більше немає ні клієнта, ні дешевого працівника. Споживач справді платить за наслідки кризи — тут Марченко формулює банальність, яку часто забувають у розмовах про «розкуркулення багатих».
Не варто залишати календар апокаліпсису і підміну вибірки. Три порожні зали в Києві в сезон ударів і тривог — валідний особистий досвід. Виторг HoReCa, чистий приріст ФОП, споживання домогосподарств і багатомільйонна фактична присутність у столиці — інший шар реальності. Вони не скасовують смуток автора. Вони не дозволяють назвати цей смуток моделлю економіки на найближчі місяці.
Колонка потрапила в стрічку не тому, що відкрила таємницю Держстату. Вона влучила в втому: людина заходить у гарне місце, бачить порожньо і відчуває, що країна, до якої звикла, закінчується. Це сильне відчуття. Статистика поки що каже жорсткіше і спокійніше водночас: країни з колишнім сервісом уже немає, країни з бізнесом, який ще рахує каса і відкриває ФОП, — є. Різниця між цими двома реченнями і є те, про що варто сперечатися, а не пересилати заголовок.
Слідкуйте за нами у Telegram
Зараз читають на Інформаторі