



«Людей нет»: почему колонка Сергея Марченко о смерти украинского бизнеса попала в фильм — и где в ней разрыв между ощущением и статистикой
Колонка Сергея Марченко о упадке украинского бизнеса разлетелась соцсетями


В четверг, 17 сентября, в социальных сетях активно цитируют и пересказывают колонку Сергея Марченко на NV.ua о том, что «прекрасный украинский бизнес» с дешевым и качественным сервисом доживает последние месяцы. Текст уже разошелся цитатами о пустых ресторанах, обеде за 10 евро и «нас станет гораздо меньше». Часть читателей узнает в этом свой вечер в полупустом зале. Другая часть видит апокалипсис там, где данные показывают сжатие рынка, а не его похороны. Ниже кто автор, что именно он утверждает и что с этим делает экономическая статистика.
Кто такой этот Марченко — и почему его легко перепутать
Речь идет не о министре финансов Сергее Михайловиче Марченко. Автор колонки – другой Сергей Марченко: эксперт рынка труда, рекрутер, блоггер и военнослужащий.
До войны он работал в корпоративном HR и executive search. Руководил ИТ-компанией «ДельтаКом», подразделениями в Minolta Украина, страховых «Эталон» и PZU Украина в Fozzy Group. В 2007-м основал агентство SM Consulting по подбору топ-менеджмента. В 2014-2017 годах был директором по развитию Work.ua. Позже – основатель кадрового агентства Borsch. Его регулярно приглашали комментировать дефицит кадров, мобилизацию и зарплаты: не как макроэкономиста из модели общего равновесия, а как видящего человека, кого работодатели еще могут нанять.
В мае 2025 года Марченко сообщил, что стал старшим лейтенантом ВСУ и возглавил подразделение рекрутинга добровольцев для Сил территориальной обороны в составе 4-го рекрутингового центра ТрО. С тех пор его публичные тексты – смесь кадровой экспертизы, армейского опыта и прямолинейного блога. NV публикует его как «эксперта рынка труда, блоггера, военнослужащего». Именно эта оптика важна: колонка написана не из кабинета Госстата, а с вечернего столика в киевском ресторане.
Что он написал
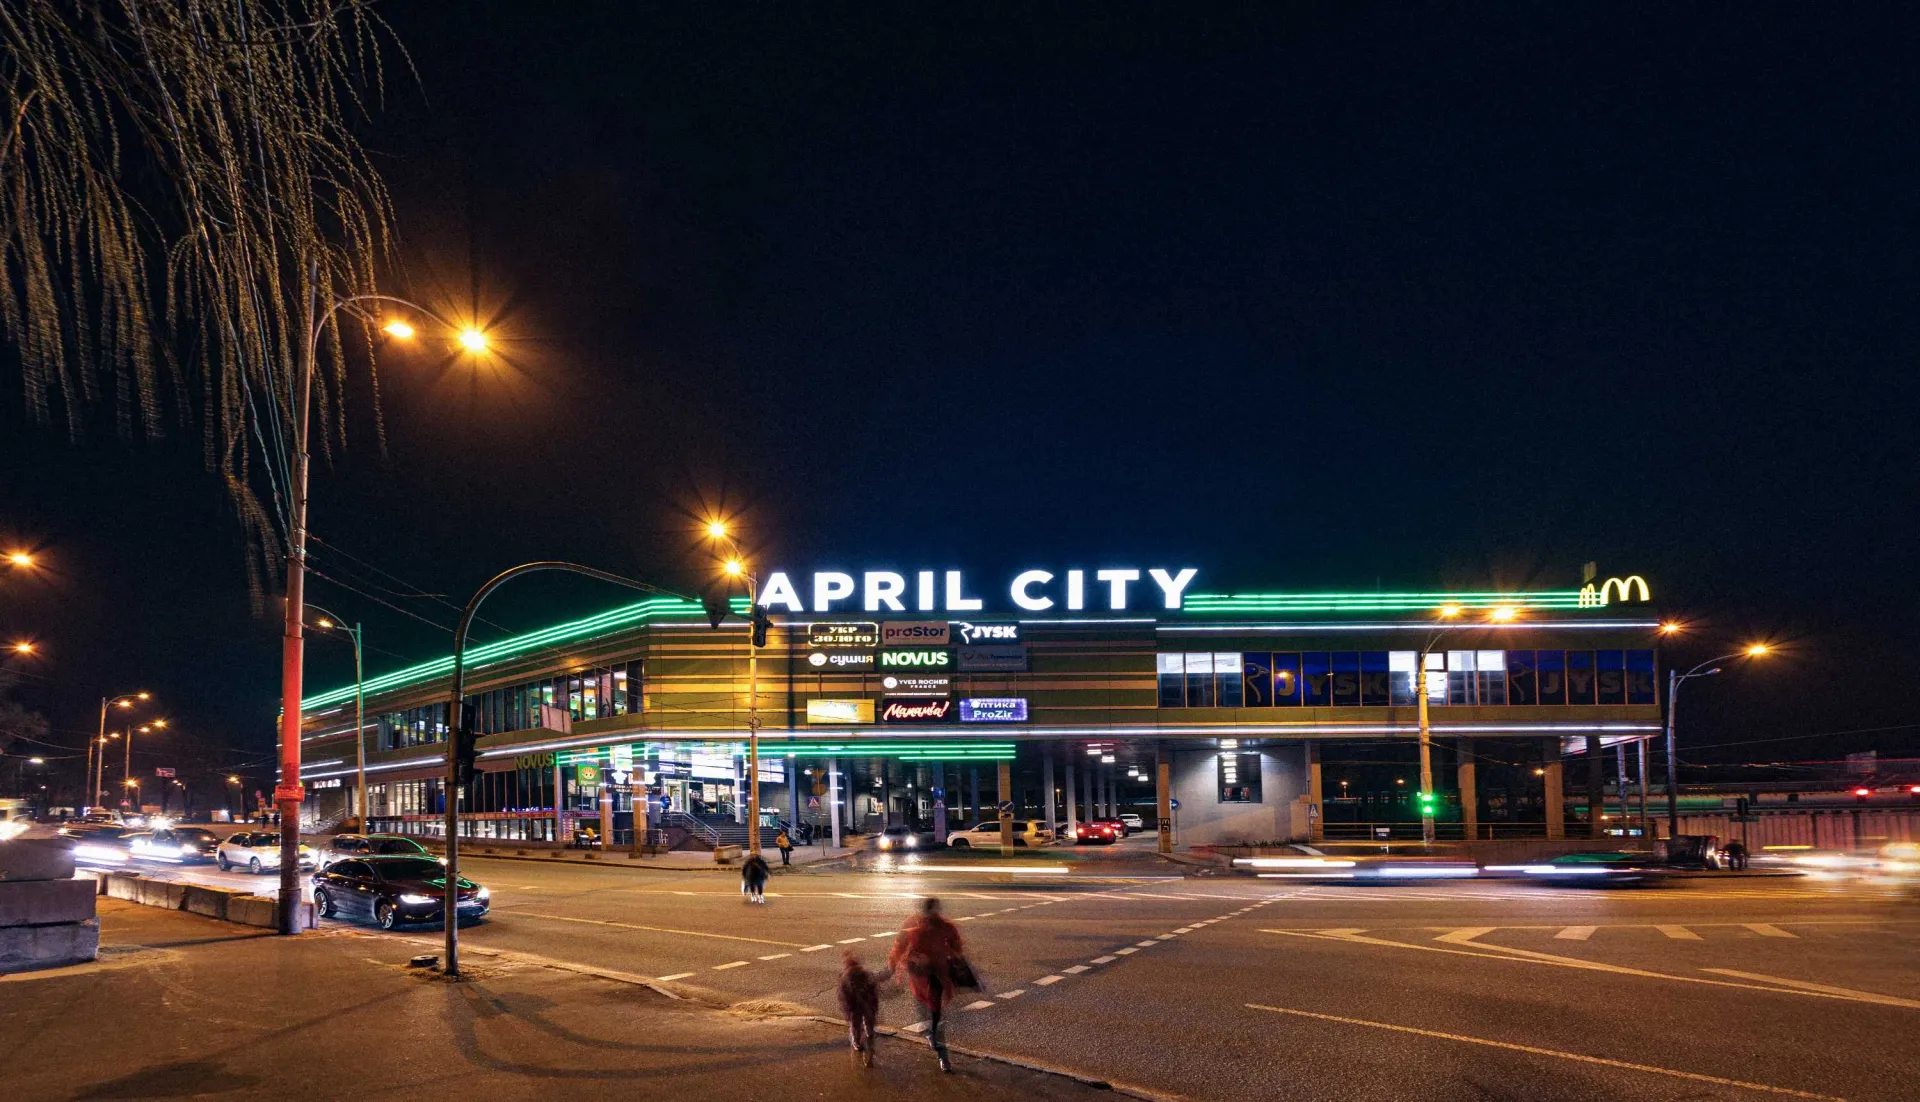
Завязка простая. Автор ужинает в «прекрасном уютном итальянском ресторане» с изысканным интерьером и чеком около 10 евро. Час сидит в зале сам. Вспоминает «Мама Мия» на Гавела и «Сушию» в ТЦ April City – снова почти без гостей. Отсюда вывод: того бизнеса, к которому украинцы привыкли до большой войны, — маникюр, мобильный банкинг, доставка «на второй день», такси через город за 300 гривен, сытный обед за 20 евро уже нет. «Он доживает последние дни, месяцы, может быть, год».
Далее – механизм. из-за войны Украина потеряет «по наиболее оптимистичным оценкам не менее 5 млн человек, а скорее всего более 7–10 млн». Меньше потребителей – меньшие объемы по всей цепочке: ресторан покупает меньше мяса, пекарня печет меньше, импортер везет меньше. Меньшие объемы поднимают себестоимость, более высокая цена отсекает еще часть гостей. Запертый круг. Довоенной себестоимости "на высоких объемах больше не будет никогда". Отдельно он подчеркивает качество потери: уехали преимущественно платежеспособные, «преимущественно мамы с детьми. Цвет генофонда».
Это мощный публицистический каркас. Вопрос в том, выдерживает ли он проверку цифрами — и можно ли из пустого зала в конкретный вечер делать прогноз на несколько месяцев для всего украинского бизнеса.
Демография: удар есть, но "7-10 миллионов" - это не одна полка
Здесь Марченко более близкий к реальности, чем в прогнозе о «последних месяцах». До полномасштабного вторжения наличное население Украины оценивали примерно в 41 млн. Переписи с 2001 года не было, и все последующие цифры — оценки. На подконтрольной правительству местности Институт демографии им. Птухи и Госстат в 2026 сошлись на около 29 млн, «плюс-минус 300 тысяч», по словам директора института Эллы Либановой. Оценку строили без переписи: мобильные операторы, Пенсионный фонд, налоговые данные, миграционная служба, школьный реестр, eHealth. Министр социальной политики Денис Улютин называл более жесткий коридор — 22–25 млн. Разница велика, но направление одно: людей на подконтрольной территории существенно меньше, чем до 24 февраля 2022-го.
Это не только выезд. В «потерянных» миллионах смешаны оккупированные территории, беженцы, погибшие и начавшееся еще в 1990-х естественное сокращение. Либанова отдельно отмечает: за последний год население уменьшилось еще примерно на миллион, и в значительной степени из-за смертности, а не новой волны эмиграции. В первом полугодии 2026-го, по данным Минюста в обработке Опендатабота, родилось чуть более 73 тысяч детей, умерло почти 260 тысяч. Смертность превышает рождаемость в четыре раза.
За границей картина тоже не «временная поездка». По состоянию на 31 июля 2026-го в ЕС под временной защитой находились 4,43 млн человек, выехавших из Украины: Германия – 1,29 млн, Польша – 953 тысячи, Чехия – 395 тысяч. Взрослые женщины – 43,4%, несовершеннолетние – 29,4%, взрослые мужчины – 27,1%. Центр экономической стратегии в январе 2026-го оценивал общее количество украинцев за границей из-за войны в 5,6 млн. Вернулось, по оценке Либановой, меньше миллиона. Каждый последующий месяц горячей фазы уменьшает шанс возвращения: люди адаптируются.
Следовательно, тезис «нас станет меньше, и это надолго» — обоснован. Тезис «выехали преимущественно платежеспособные матери с детьми» тоже не вымысел: структура временной защиты в ЕС именно такова. Для рынка услуг это важнее «головы вообще». Исчезает не абстрактный украинец, а семья, которая платила за доставку, ресторан и кружки. Но отсюда еще не следует пустой Киев и смерть сервиса за сезон.
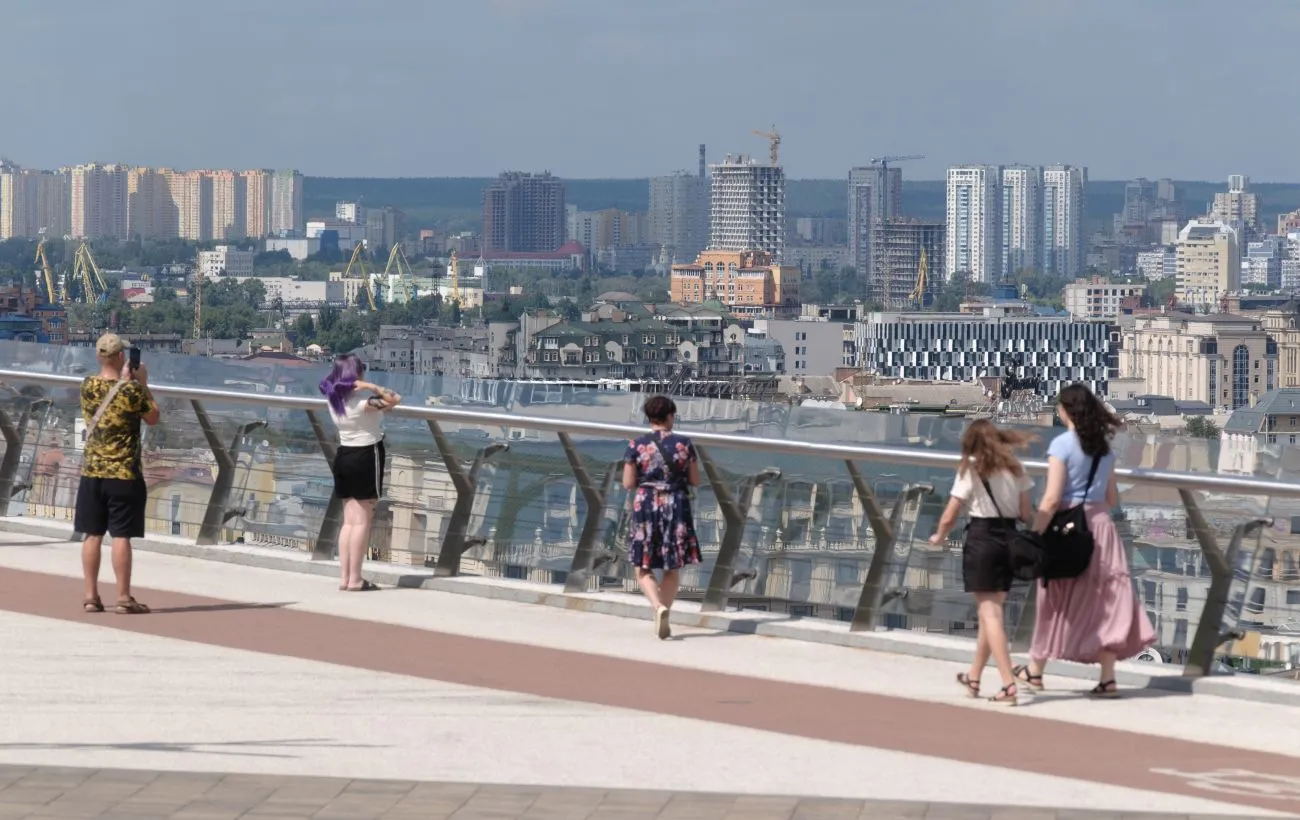
Киев, в котором «людей тотально нет»
Авторские примеры – столица. Именно поэтому следует отделить национальную демографию от городского спроса. Официальная «прописка» Киева — около 3 млн. Фактическое присутствие по мобильному трафику и оценкам КГГА в более спокойные периоды 2024–2025 годов достигало 3,5–3,8 млн с учетом ВПЛ. После зимних ударов по теплоэнергетике мэр Виталий Кличко говорил о временном выезде 400-500 тысяч. В начале 2026-го в городе могло оставаться 3,1–3,3 млн. — подвижная цифра, привязанная к свету, теплу и безопасности. IOM в профиле Киева для General Population Survey оценивала присутствие так: более 1,85 млн не перемещенных, около 1,09 млн вернувшихся 341 тысяча ВПЛ. Это не город-призрак.
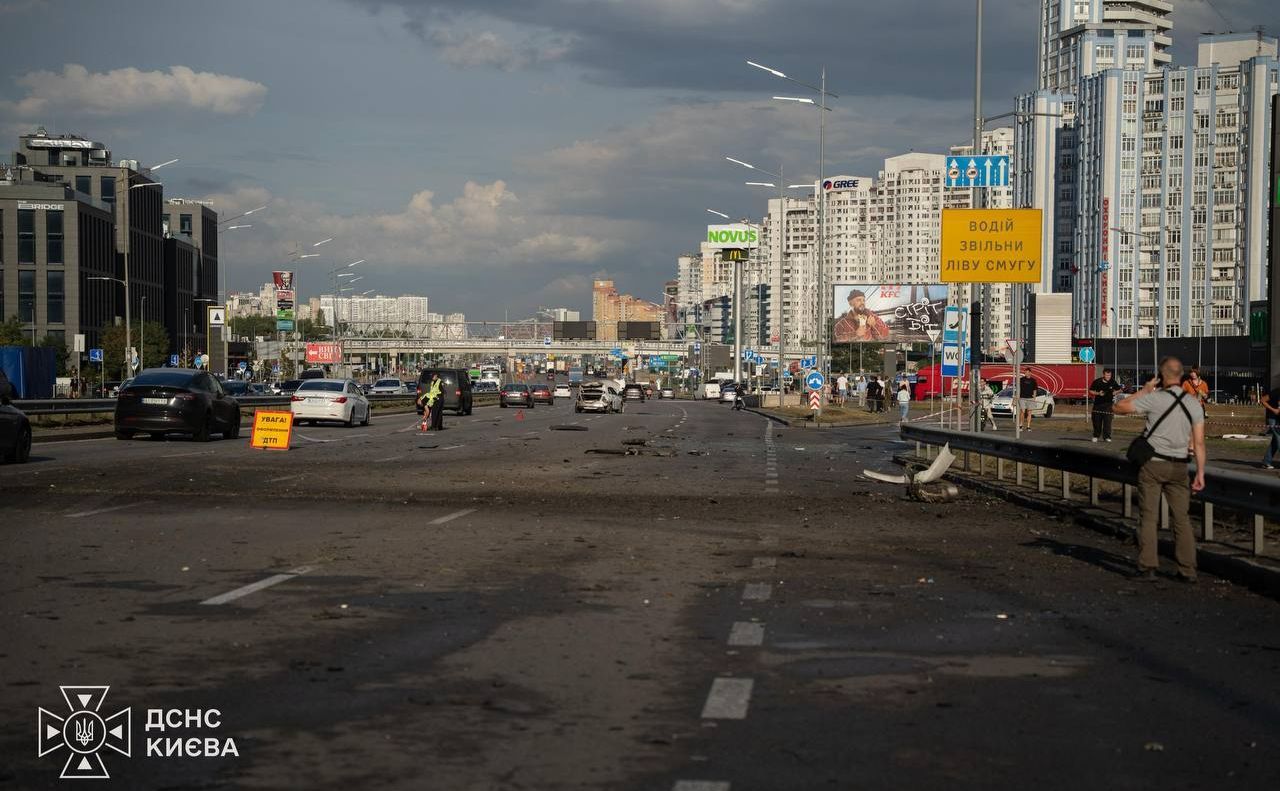
Пустой зал в конкретный вечер легко состоит из других вещей, чем Украина потеряла 10 миллионов. В сентябре 2026-го только к 17-му числу в Киеве уже было 88 воздушных тревог и почти 65 часов под сиреной. До этого удары по логистике и ритейлу, о которых пишет сам Марченко: Новая почта, Rozetka. Человек может находиться в городе и не пойти на ужин. Анекдот фиксирует настроение. Он не измеряет рынок.
Рестораны: гостей меньше, денег в чеке больше
Если смотреть не на один стол, а на отрасль, картина иная, чем последние дни. По данным Государственной налоговой службы, в 2025 году заведения ресторанного хозяйства задекларировали 246,7 млрд грн выручки — на 21,7% больше, чем в 2024-м. Рестораны +26,9%, закусочные +25,9%, кафе +20,5%. Среднедневная выручка выросла с 553,8 млн грн до 675,9 млн. Средний чек по стране, по налоговикам, - 303 грн. Это не доказывает бум посещений. Это доказывает, что отрасль еще не генерирует оборот.
Сервис автоматизации Poster, видящий живые кассы, рисует более точный разрез. По итогам 2025-го выручка заведений в их выборке выросла на 6%, посещаемость упала на 8%, средний чек — плюс 17%. В Киеве трафик просел на 13%, во Львове - на 15%. Лучшую динамику выручки показали Луцк, Сумы, Харьков, Житомир. Держащиеся лучше сегменты — суши и пицца. За январь-июль 2026 года Poster фиксирует уже другой сдвиг: выручка кафе и ресторанов +3% год к году, посещаемость -14%. То есть, тренд «реже, но дороже» не развернулся, он углубился.
Регистрации ФЛП в общепите тоже не выглядят как массовая капитуляция. За девять месяцев 2025-го открылось 13 373 новых ФЛП в сфере, закрылось 10 645. Чистый прирост — 2 728, вдвое слабее, чем годом ранее. Медиана жизни заведения сократилась примерно до 17 месяцев; часть закрытых не продержалась и полгода. Дефицит персонала в сегменте оценивали около 20%. Женщины открыли 66% новых ФЛП. Кофейни и доставка оказываются выносливее «вау-ресторана».
Это как раз тот рынок, который описывает Марченко, но без его дедлайна. Fine dining с дорогим интерьером и чеком «как чашка кофе в Европе» бьет первым. Формат "проще и с доставкой" живет. Налоговая выручка отрасли за год выросла. Кассовый трафик – нет. Разница между этими двумя предложениями и есть содержание 2025-2026 годов, а не фраза «бизнеса уже нет».
Не только рестораны: ФЛП и потребление не ведут себя как агония
Марченко говорит о «любой индустрии или производстве». Тогда следует выйти за HoReCa. На начало сентября 2026-го в розничной торговле работали 659 090 ФЛП – почти треть всех физлиц-предпринимателей. После проседания 2025-го ритейл снова в плюсе: за восемь месяцев 2026-го открытий больше закрытия на 8 196. Больше всего ФЛП — в неспециализированных магазинах, на рынках и в торговле вне магазина, включая интернет. Лидеры по количеству – Днепропетровщина, Одесщина, Киев.
Макрокартина тоже не совпадает с образом пустой страны, которая перестала покупать. Реальный ВВП после обвала на 28,8% в 2022-м рос: +5,5% в 2023-м, около +3% в 2024-м, +1,8% в 2025-м. В 2025 году главным драйвером было внутреннее потребление: расходы домохозяйств увеличились на 7,5%. 2026-й слабее – в первом квартале ВВП сократился на 0,6% год к году, во втором вырос всего на 0,4%. НБУ все равно закладывает +1,8% за год. Это безжизненное восстановление под ударами по энергетике и логистике, не коллапс спроса до нуля.
Деньги из-за границы частично подставляют плечо. В 2025-м частные переводы оценили примерно в $7,9 млрд — на 16% меньше, чем годом ранее; Польша дала 29% потока. В первом полугодии 2026-го переводы снова выросли на 13,3% к соответствующему периоду 2025-го. Это не компенсирует отсутствие семьи за столом у Мама Мия. Но это аргумент против тезиса, что платежеспособность просто уехала и исчезла. Часть ее остается в гривневом контуре.
Отдельно следует помнить внутреннее смещение, а не только эмиграцию. IOM в марте 2026-го оценивала 3,9 млн внутренне перемещенных и 4,2 млн вернувшихся внутри страны. Спрос не уничтожился пропорционально «потерянным 10 миллионам»; он собрался в других городах и других чеках.
Где ломается экономическая цепочка автора
Формула «меньше людей → более высокая себестоимость → еще меньше спроса» хорошо работает для завода с большими постоянными затратами. Для кафе, такси, сервиса и торговли механизм другой.
Во-первых, рынок очищается. Часть заведений закрывается, постоянные расходы исчезают вместе с ними, остальные разделяют меньший спрос. Это больно для владельца итальянского ресторана, в который «вложена душа». Это не автоматическая смерть сегмента.
Во-вторых, у многих услуг главный шок уже не мало клиентов, а мало рук. Сам Марченко годами описывает кадровый голод: грузчики, линейный персонал, мужчины с рынка труда, которых «хранят». Если дефицит работников поднимает зарплату, цена услуги вырастет даже при стабильном количестве гостей. Тогда ностальгия по «замене резины за 15» объясняется не только демографией, а концом эпохи дешевого труда.
В-третьих, довоенная дешевизна стояла не только на масштабе. Ее удерживали низкая стоимость рабочей силы, высокая конкуренция, относительно доступная аренда по сравнению с ЕС и цифровая инфраструктура — банки, доставки, «Дія». Даже если бы завтра вернулись 5 млн человек, обед за 10 евро и такси за 300 гривен с большой вероятностью не вернулись бы. Война изменила цену риска, энергии, логистики и человека.
В четвертых, автор сводит «украинский бизнес» к потребительскому сервису с вау-эффектом. Аграрный экспорт, ОПК, IT, ремонт энергетики, логистика живут по другой логике. Судить о них по пустому залу в «Сушии» – категорическая ошибка.
В-пятых, дедлайн «дни, месяцы, возможно год» не следует из его же демографии. Утрата населения — процесс на годы и десятилетия. Бизнес, переживший 2022-2025, уже работает на меньших объемах. Если бы довоенный масштаб был единственным условием выживания, сектор лег бы после первой зимы блекаутов.
Что в колонке следует оставить — и что из нее не стоит делать
Оставить следует предупреждение. Украины с довоенной плотностью платёжеспособного спроса не будет. Услуги станут более прагматичными и дороже. Часть «вау» умрет не из-за лени рестораторов, а потому что на нее больше нет ни клиента, ни дешевого работника. Потребитель действительно платит за последствия кризиса — здесь Марченко формулирует банальность, которую часто забывают в разговорах о «раскулачивании богатых».
Не следует оставлять календарь апокалипсиса и замену выборки. Три пустых зала в Киеве в сезон ударов и тревог — валидный личный опыт. Выручка HoReCa, чистый прирост ФЛП, потребление домохозяйств и многомиллионное фактическое присутствие в столице – другой слой реальности. Они не отменяют уныние автора. Они не позволяют назвать эту уныние моделью экономики на ближайшие месяцы.
Колонка попала в ленту не потому, что открыла тайну Госстата. Она попала в усталость: человек заходит в хорошее место, видит пусто и чувствует, что страна, к которой привык, заканчивается. Это сильное чувство. Статистика пока говорит более жестко и спокойно в то же время: страны с прежним сервисом уже нет, страны с бизнесом, который еще считает касса и открывает ФЛП, есть. Разница между этими двумя предложениями и есть тем, о чем следует спорить, а не пересылать заголовок.
Следите за нами в Telegram
Сейчас читают на Информаторе