Війна в Україні
СУМАРНІ ОРІЄНТОВНІ ВТРАТИ ПРОТИВНИКА НА 1686 ДЕНЬ.
ТОП-5 найгучніших депутатів ВР
Рейтинг Інформатора за 28 вересня - 4 жовтня
Ірина Верещук, застуниця голови ОП:
«Мир настане. Але не найближчим часом. А зараз треба налаштовуватися на продовження боротьби. Кажу це не тому, що хочу продовження війни. Кажу це, бо не хочу брехати»
ТОП-5 КАНДИДАТІВ У ПРЕЗИДЕНТИ, ЯКИХ МЕДІА ЗГАДУВАЛИ НАЙЧАСТІШЕ
Рейтинг Інформатора за вересень


Ціни на пальне у мережевих АЗС України


ТОП-5 міністрів уряду, яких медіа згадує найчастіше
Рейтинг Інформатора за тиждень 16 - 22 вересня
Курс валют на сьогодні
Проїзд в метро Києва зросте до 30 гривень. По всій країні ціни літять у космос. Чи ви готові боротися проти зростання цін та податків?
Погода
Дізнайся прогноз для твого міста
ТОП-10 українців, яким довіряють найбільше
Опитування КМІС, червень 2026
NICOLE - Ми типу пара
Зараз слухають і кайфують - прем'єра кліпу
Тож якщо після перегляду виникне лише одне запитання: "Ну то вони все-таки типу пара чи ні?" - значить, ви все зрозуміли.
Актуальний курс кріптовалют
ТОП-5 українців, яким найбільше НЕ довіряють
Рейтинг недовіри – опитування КМІС, червень 2026
Прийшов час змін
Гороскоп на тиждень
ТОП-7 КРАЇН СВІТУ З НАЙБІЛЬШОЮ КІЛЬКІСТЮ БІЖЕНЦІВ З УКРАЇНИ
з офіційним статусом захисту, у тисячах людей, за даними Google
Що слухає Україна
10 найпопулярніших пісень за даними Apple Music
ТОП-7 найдорожчих компаній світу
за версією Brand Finance та Interbrand
Гороскоп на червень 2026
Як Ігор Рець вижив на стежці ухилянтів із Закарпаття в Румунію
Кореспондент Інформатора забрався на високогір'я Карпат і прожив тиждень у притулку для туристів, щоби взяти інтерв'ю у ухилянтів; на шляху він зустрів прикордонників, військкомів із Хуста, а також численні порушення закону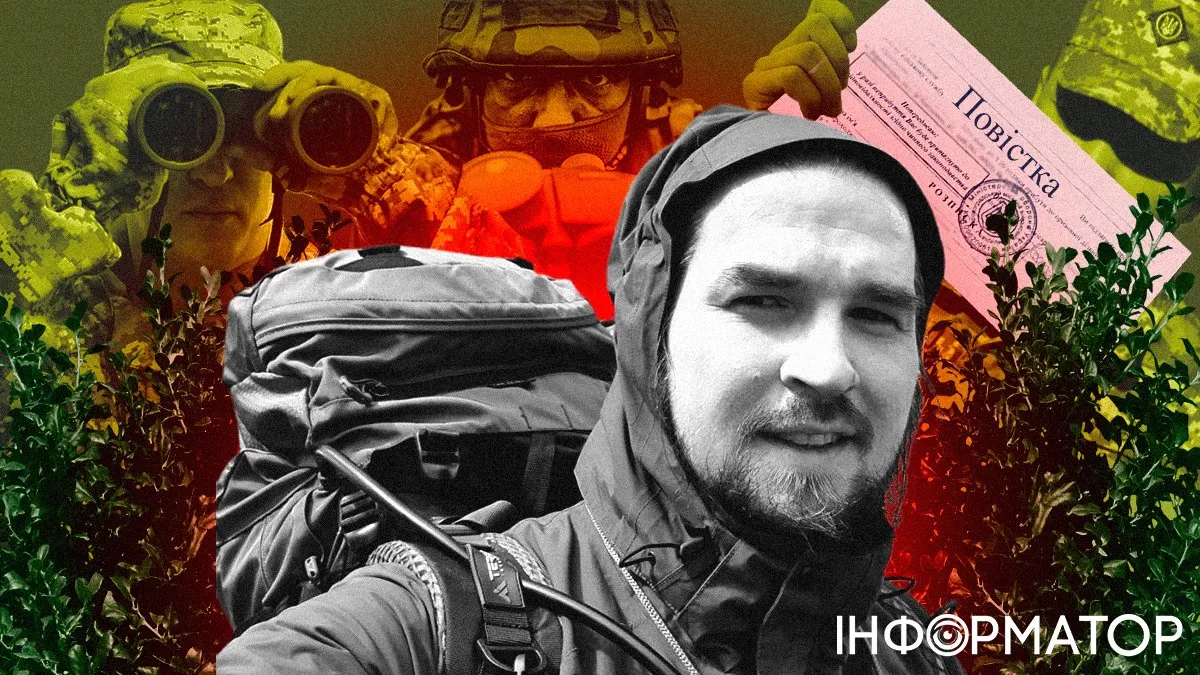
ТОП-10 найпотужніших економік світу
За даними Світового банку
Кулінарний рецепт від Інформатора
Сніданок чемпіона – арабський салат Зінедіна Зідана
Тіньовий бік мікрокредитів: з якими проблемами стикаються позичальники після оформлення позики?

Коли бракує грошей, а позичити в родичів чи отримати банківський кредит неможливо, люди часто звертаються до мікрофінансових організацій (МФО). Ті обіцяють швидку позику, мінімум перевірок і привабливі умови. Проте розбіжність між очікуваними витратами та реальними можливостями позичальника може перетворити тимчасові труднощі на тривалу боргову проблему.
Чому люди звертаються до МФО – основні причини
Найпоширеніша причина - «позика до зарплати» на базові потреби. За результатами дослідження Асоціації українських банків, після 2022 року частка позичальників, які регулярно беруть гроші на повсякденні витрати, зросла із 42 до 67%. До нестачі коштів призводять:
- імпульсивні покупки, які виснажують бюджет до кінця місяця;
- відсутність фінансової «подушки» на лікування, ремонт та інші непередбачені витрати;
- надмірне боргове навантаження через кілька відкритих кредитів;
- затримка виплат або нестабільний дохід.
МФО приваблюють доступністю навіть із поганою кредитною історією, онлайн-оформленням без відвідування офісу та швидким перерахуванням коштів. Короткострокова позика може допомогти, якщо людина розуміє її вартість і впевнена, що поверне борг. Проте порушення плану виплат здатне суттєво ускладнити ситуацію.
З якими проблемами стикаються клієнти МФО?
Найбільший ризик виникає, коли мікрокредити стають постійним джерелом фінансування. Замість закриття тимчасової потреби позичальник потрапляє в коло, де нові позики йдуть на погашення попередніх, а «швидкі гроші» обходяться дедалі дорожче.
Психологія «легких грошей»
У стресі через нестачу коштів людина зосереджується на швидкості оформлення, а не на повній вартості кредиту. Простий інтерфейс і можливість отримати гроші в кілька кліків створюють ілюзію, що повернути їх буде так само легко. Онлайн-формат іноді навіть сприймається як відсутність відповідальності, хоча електронний договір має юридичну силу.
Приваблива ставка 0,01% на день за першою позикою може діяти лише протягом пільгового періоду. Після його завершення вартість користування коштами зростає. Позичальник, який не врахував зміну умов, ризикує отримати платежі, що перевищують його фінансові можливості.
Чому одного мікрокредиту ніколи не буває достатньо?
Якщо грошей на черговий платіж немає, людина бере позику в іншій МФО, щоб погасити попередню. Так накопичуються кілька зобов’язань, а відсотки збільшують загальне навантаження. Здається, що ситуація під контролем, проте звичка «перехопити до наступного місяця» поступово перетворюється на непідйомний тягар. Прострочення також погіршують кредитну історію та ускладнюють отримання банківського кредиту.
Що буде у випадку прострочення?
Онлайн-позику потрібно повертати відповідно до договору. Порушення графіка платежів може мати такі наслідки:
- додаткові нарахування - залежно від умов договору та законодавчих обмежень;
- погіршення кредитної історії та зниження шансів на подальше кредитування;
- звернення кредитора до суду для стягнення заборгованості;
- залучення колекторів, взаємодія з якими може супроводжуватися психологічним тиском;
- арешт рахунків у межах виконавчого провадження.
Не варто сприймати мікрокредит як несерйозне зобов’язання: невелика початкова сума не скасовує відповідальності за повернення коштів.
Чи існує альтернатива?
Нескінченні пролонгації відтерміновують погашення, але не розв’язують проблему, якщо доходу недостатньо для обслуговування боргу. Коли переплата стає надмірною, позичальник шукає фінансування зі зрозумілими умовами та прозорим графіком платежів.
Один із варіантів - кредит під заставу активу. Модель із фіксованими процентними ставками без прихованих комісій пропонує Royal Standard Group. Водночас заставне кредитування потребує відповідальної оцінки можливостей повернення позики.
Особливості роботи Royal Standard Group
Royal Standard Group – це бренд фінансової компанії «Гелексі Фінанс», яка надає кредити під заставу авто та нерухомості. Організація з 2018 року допомагає розв’язувати фінансові проблеми – кваліфіковано, швидко та прозоро. Компанія стає надійним партнером для добросовісних позичальників, оскільки всі умови співпраці озвучуються відразу – ви не зіткнетеся з непередбаченими додатковими витратами чи прихованими платежами за користування кредитними коштами. Зокрема, клієнти вибирають цей формат завдяки таким особливостям:
- обов’язкові платежі складаються лише з відсотків, «тіло» кредиту виплачується за можливості чи наприкінці строку кредитування;
- немає штрафу за дострокове погашення та додаткових обов’язкових платежів на кшталт страхування, які часто нав’язують клієнтам МФО;
- можна отримати від 10 тисяч до 2 млн гривень залежно від типу кредиту в день звернення чи наступного дня;
- мінімальний строк кредитування не встановлюється;
- передбачене зручне оформлення кредиту онлайн.
Для військовослужбовців передбачені особливі умови співпраці. Під час кредитування вони не сплачують відсотки, лише «тіло» кредиту та комісію за отримання позики, яка становить від 0 до 36–39%.
Останні новини
ВАКС оголосив вирок депутату з Закарпаття – сяде надовго за переправлення ухилянтів за кордон
Сейм Литви у першому читанні підтримав скасування заборони на ядерну зброю - у Путіна вже скиглять про ескалацію
ДБР викрило схему розкрадання майже 38 млн грн на фортифікаціях Сумщини - підозрюють посадовця Львівської ОВА
Рубіо визнав - ситуація в Україні рухається не у напрямку завершення війни
ПриватБанк відсудив у Росії понад 327 мільйонів доларів за втрачені активи в Криму
Уряд скоротить понад 4 тисячі посад у держорганах та кількість заступників міністрів - прем'єр
Біля Сочі в морі спалахнула масштабна пожежа - ймовірно, горить нафтовий танкер
Чума в Росії - зʼявилася інформація про другий летальний випадок - Daily Mail
Біля Золотих воріт відкрили чайну кімнату OMMA - напої подорожують у Київ прямо з сімейних ферм у Японії
Росія готує масований удар - у повітрі носії десятків крилатих та балістичних ракет
У школах вивчатимуть управління БпЛА та кібербезпеку на уроках Захисту України
Польща виділить понад 100 млрд на цивільний захист - підуть на укриття, рятувальні бази та безперебійне світло
Стисло про головне
Лише оперативні новини без зайвого

Популярне
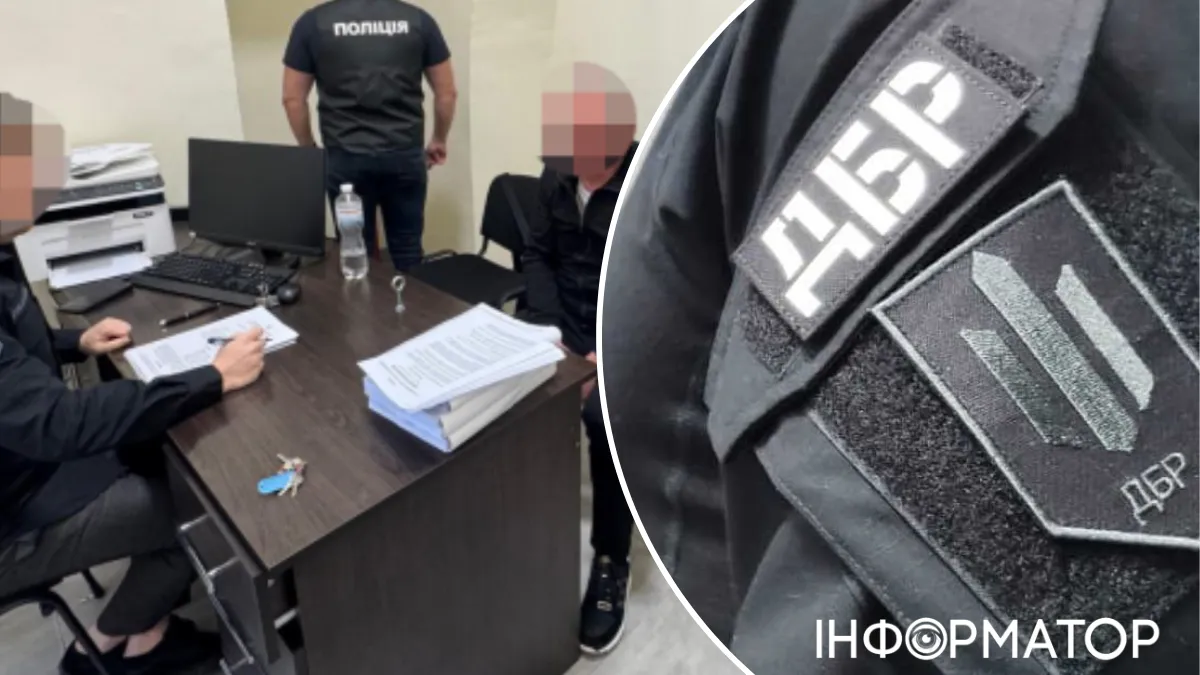
ДБР викрило схему розкрадання майже 38 млн грн на фортифікаціях Сумщини - підозрюють посадовця Львівської ОВА
Фігуранти завищували вартість матеріалів і робіт, частину коштів повертали як "відкати".Уряд скоротить понад 4 тисячі посад у держорганах та кількість заступників міністрів - прем'єр
Прем'єр розповів деталі реформи держапарату: скорочення вакансій та зменшення числа заступників.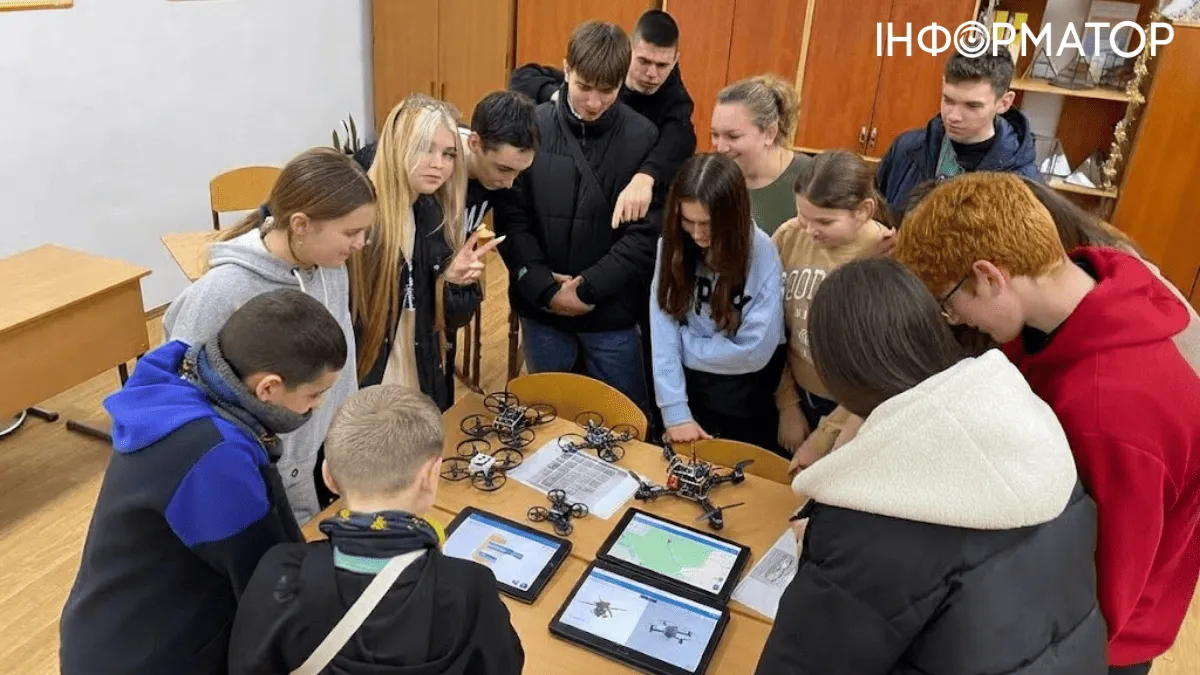
У школах вивчатимуть управління БпЛА та кібербезпеку на уроках Захисту України
Оновлений курс запровадять у всіх закладах освіти з 1 вересня 2027 року.
Польща виділить понад 100 млрд на цивільний захист - підуть на укриття, рятувальні бази та безперебійне світло
Уряд Туска схвалює 102,4 млрд злотих на оборону цивільного населення Польщі на 2027-2031 роки.Трамп схвалив перше виконання смертного вироку у США за понад 60 років – майора Нідала Хасана розстріляють за масове вбивство у медичному центрі
Пентагон оголосив про страту розстрільною командою вперше з 1961 року.Журналіст Інформатора
Дизель буде по 100 і з обмеженнями: причини роста цін не лише у новій війні в Ірані
Гроші в хату. 30 тисяч нових клієнтів-ВПО почали тиснути на ринок нерухомості
Colin's під загрозою виходу з України - слідом за Reebok, Koton та SuperStep
Добрі новини
Осінній сюрприз природи: у Дніпрі на початку жовтня раптово зацвіли каштани
Київстар підвищує тарифи - що робити пенсіонерам
Київстар змінює абонплату з 8 жовтня. Які тарифи для людей похилого віку пропонують конкуренти.«Сили світла»: в центрі Дніпра з’явився новий артоб’єкт
Пенсійний фонд переглянув розмір субсидії на опалювальний сезон 2026-2027 років
ПФУ розповів, як розрахують виплату на опалення 2026-2027 та хто має подати заяву.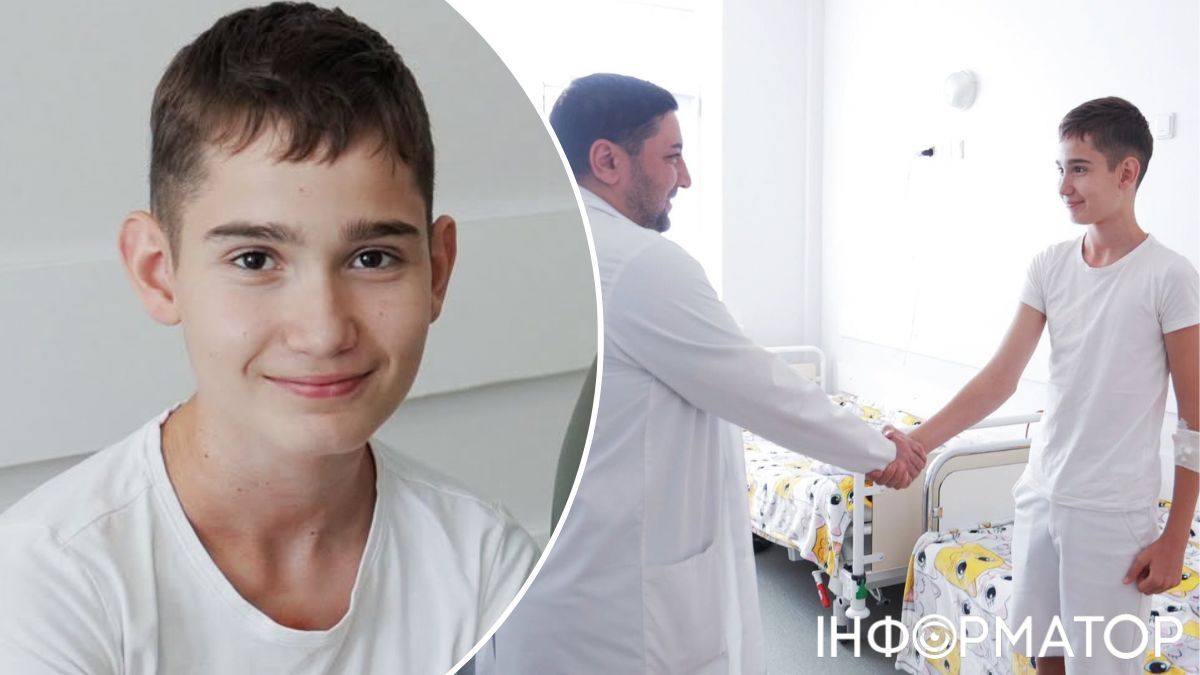
Київські кардіохірурги врятували 12-річного Крістіана з Молдови - і таких пацієнтів чимало
У Центрі кардіохірургії прооперували хлопчика з важкою вадою серця з МолдовиВійськовий оглядач
Чума в Росії - зʼявилася інформація про другий летальний випадок - Daily Mail
У школах вивчатимуть управління БпЛА та кібербезпеку на уроках Захисту України
ЗСУ просунулися в Малинівці на Краматорському напрямку, але говорити про повний контроль над селом зарано
Новини столиці
Біля Золотих воріт відкрили чайну кімнату OMMA - напої подорожують у Київ прямо з сімейних ферм у Японії
Заблукав на Теремках - керівника тітушок-провокаторів на мітингу затримали, він з Луцька
Акуратна, трикімнатна - Мар'яна Безугла продала квартиру на Печерську за непогані гроші
У Києві створять онлайн-платформу для гідів - там можна буде замовляти екскурсії містом
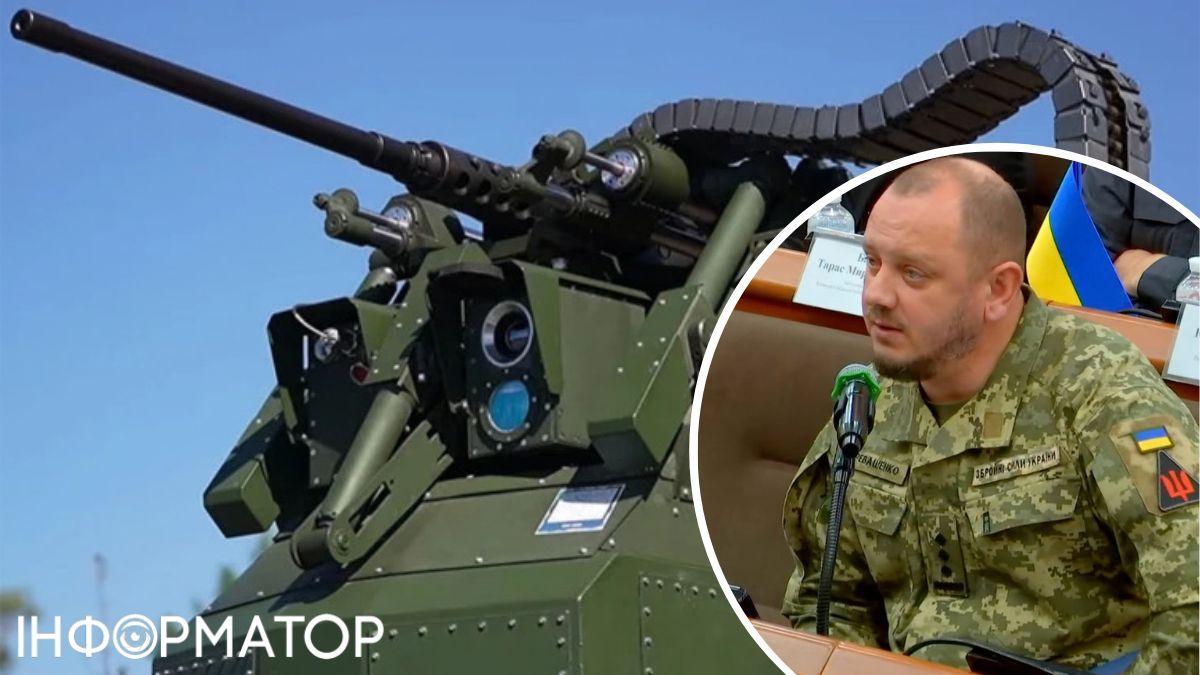
У Києві 12 турелей показали себе у збитті дронів - оператори можуть мінусувати цілі на відстані до 1,4 км
Політичний оглядач
ВАКС оголосив вирок депутату з Закарпаття – сяде надовго за переправлення ухилянтів за кордон
Сейм Литви у першому читанні підтримав скасування заборони на ядерну зброю - у Путіна вже скиглять про ескалацію
ДБР викрило схему розкрадання майже 38 млн грн на фортифікаціях Сумщини - підозрюють посадовця Львівської ОВА
Економіка та фінанси: останні новини
Укрзалізниця скасує два поїзди з Дніпра та Запоріжжя
Курс долара побив рекорд, чи дійде до 46 грн - прогноз аналітика
Київстар підвищує тарифи - що робити пенсіонерам
Укрпошта розіслала дивні push-повідомлення, застосунок висить, соцмережі кепкують
Волоські горіхи в Україні подорожчали вдвічі за рік - огляд цін в супермаркетах
Кореспондент проєкту "Гроші"
Ворог завдав серію ударів по автодорозі на Одещині, пошкоджено вантажні та легкові автомобілі
СБУ викрила військового ЗСУ, який зливав росіянам дані про захисників Харківщини – завербували через сайт знайомств
Спецоперація Breaking Bad: ліквідовано дві масштабні нарколабораторії, які збували речовини по Україні та за кордон – Офіс генпрокурора
Новини шоу-бізнеса
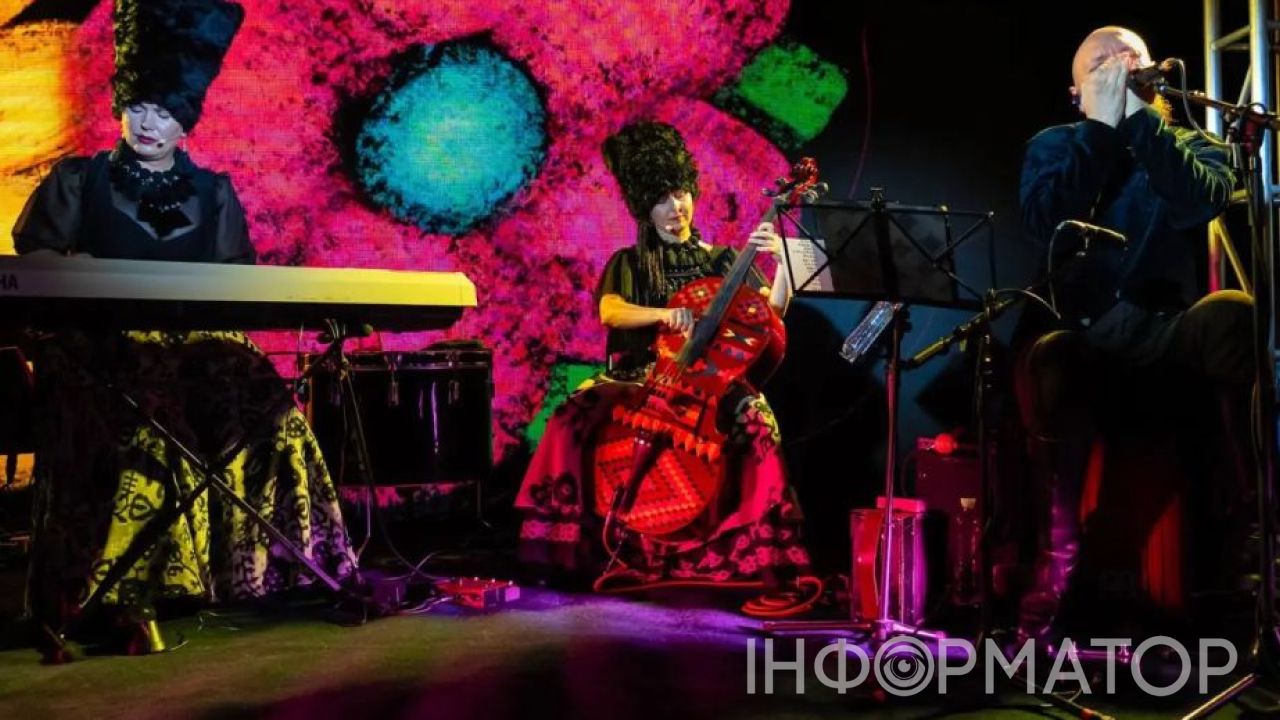
ДахаБраха влаштувала неймовірне шоу на GOGOLFEST у Запоріжжі!
Етногурт став хедлайнером концерту в межах фестивалю, подію провели у захищеному приміщенні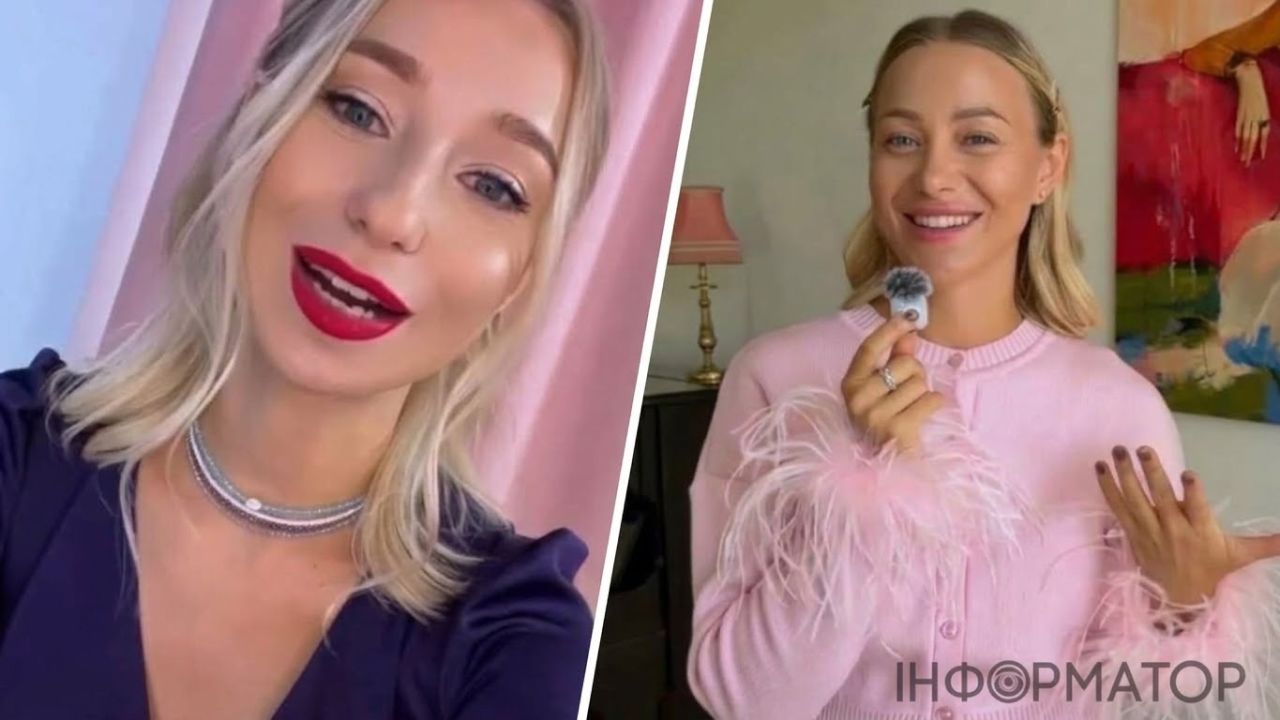
Дружина Віктора Павліка відверто розповіла про невдалу пластичну операцію
Катерина Репяхова пів року приховувала проблему з підборіддям після операції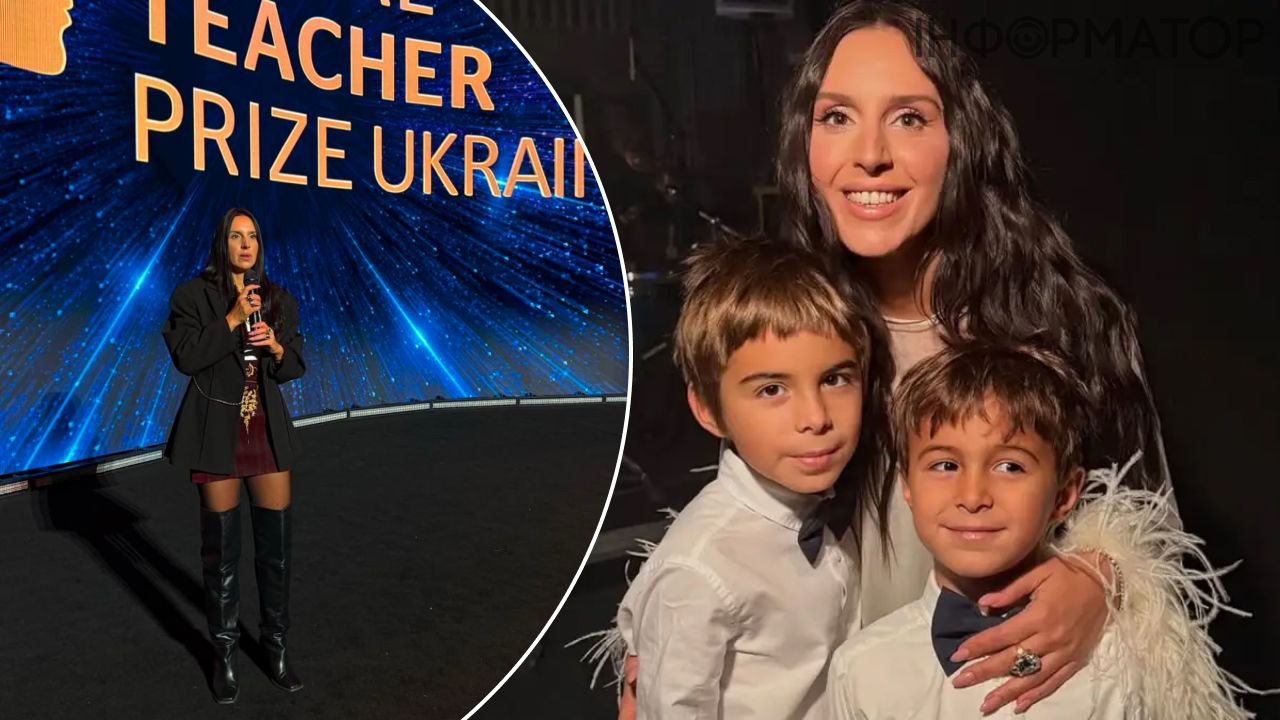
Зворушливий момент: Джамала вперше заспівала разом із синами на сцені Національної опери України
Співачка Джамала вийшла на сцену з дітьми та зізналась про сльози під час виступу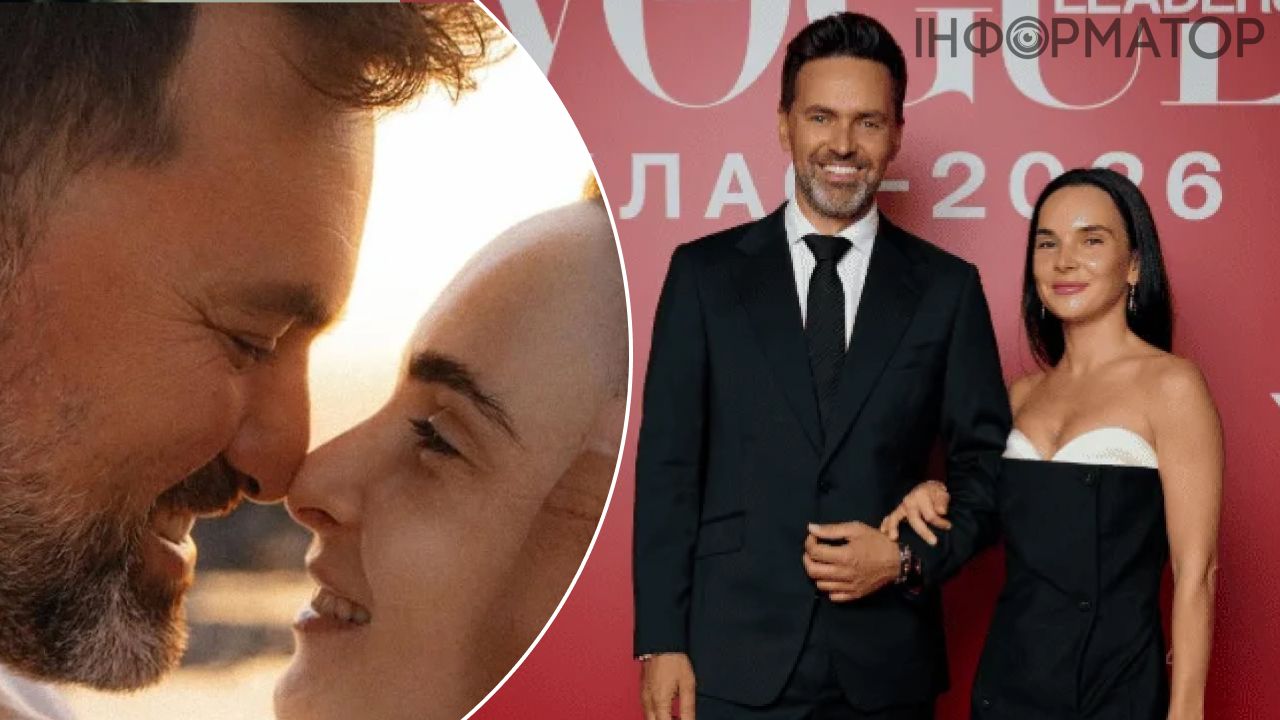
Тімур Мірошниченко розсекретив головні таємниці щасливого шлюбу з Інною
Телеведучий розповів, що рятує його стосунки з дружиною після восьми років шлюбу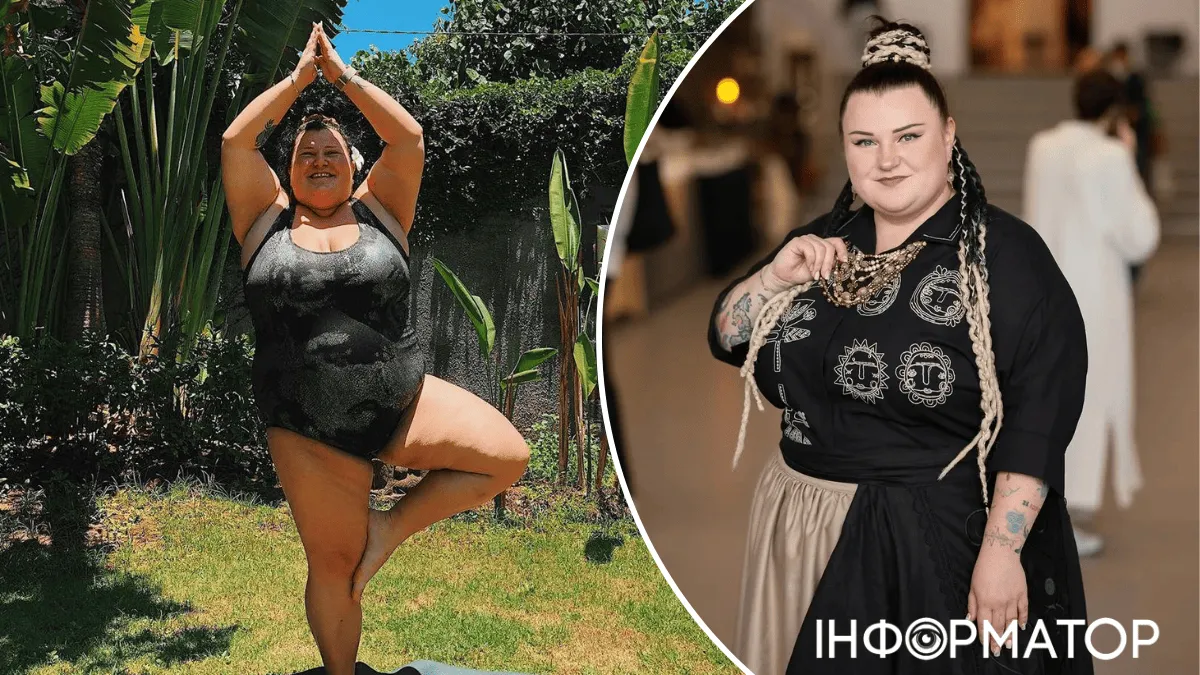
Я такою народилася – Alyona Alyona відповіла хейтерам, які закликають її менше їсти і схуднути
Реперка розповіла про причини ваги з дитинства і відреагувала на критику через зовнішність.Економічний оглядач Інформатора
У Дніпропетровській області створять індустріальний парк: обіцяють тисячу робочих місць та мільярди інвестицій, але є тривожні нюанси
ВАКС відмовив у відводі прокурора у справі Коломойського про заволодіння 9,2 млрд грн з ПриватБанку
Мовна омбудсменка розповіла, як покарала підрядника ПриватБанку за російськомовний сайт
Укргазбанк замовив консалтингові послуги у фірми з Києва - їхня вартість вражає
ПриватБанк замовив у Тігіпка страхування співробітників та їхніх родичів на 159,3 мільйона гривень
Про життя
Як економити газ на плиті - прості правила для щоденного приготування їжі
Кермек на клумбі - як виростити невибагливу квітку, що стоїть у букеті місяцями
Боул із гречкою та яйцем пашот - простий сніданок за 15 хвилин
Міжнародний день геологічного різноманіття: як Україна береже унікальну спадщину Землі
Олег Винник назвав умову, за якої готовий повернутися в Україну
Кореспондент проєкту "Про життя"
ВАКС оголосив вирок депутату з Закарпаття – сяде надовго за переправлення ухилянтів за кордон
ДБР викрило схему розкрадання майже 38 млн грн на фортифікаціях Сумщини - підозрюють посадовця Львівської ОВА
Уряд скоротить понад 4 тисячі посад у держорганах та кількість заступників міністрів - прем'єр
Новини Дніпра