Война в Украине
СУМАРНІ ОРІЄНТОВНІ ВТРАТИ ПРОТИВНИКА НА 1686 ДЕНЬ.
ТОП-5 самых громких депутатов ВР
Рейтинг Информатора за 28 сентября - 4 октября
Ирина Верещук, заместитель председателя ОП:
«Мир придет. Но не в ближайшее время. А сейчас нужно настраиваться на продолжение борьбы. Говорю это не потому, что я хочу продолжения войны. Говорю это, потому что не хочу лгать»
ТОП-5 КАНДИДАТОВ В ПРЕЗИДЕНТЫ, КОТОРЫХ МЕДИА УПОМИНАЛИ ЧАЩЕ ВСЕГО
Рейтинг Информатора за сентябрь


Цены на топливо в сетевых АЗС Украины


ТОП-5 министров, которых медиа упоминают чаще всего
Рейтинг Информатора за неделю 16 - 22 сентября
Курс валют на сегодня
Проезд в метро Киева вырастет до 30 гривен. По всей стране цены летят в космос. Как вы готовы бороться против роста цен и налогов?
Погода
Узнай прогноз для твоего города
ТОП-10 украинцев, которым больше всего доверяют
Опрос КМИС, июнь 2026
NICOLE - Ми типу пара
Сейчас слушают и кайфуют - премьера клипа
Так что если после просмотра возникнет только один вопрос: «Ну они все-таки типа пара или нет?» - значит, вы все поняли.
Актуальный курс криптовалют
ТОП-5 политиков, которым доверяют меньше всего
Рейтинг недоверия – опрос КМИС, июнь 2026
Пришла пора перемен
Гороскоп на неделю
ТОП-7 СТРАН С НАИБОЛЬШИМ КОЛИЧЕСТВОМ БЕЖЕНЦЕВ ИЗ УКРАИНЫ
с официальным статусом защиты, в тысячах человек, по данным Google
Что слушает Украина
10 самых популярных песен по версии Apple Music
ТОП-9 самых дорогий компаний мира
по версии Brand Finance и Interbrand
Гороскоп на июнь 2026
Как Игорь Рец выжил на тропе ухилянтов из Закарпатья в Румынию
Корреспондент Информатора забрался на высокогорье Карпат и провел неделю в убежище для туристов, чтобы взять интервью у ухилянтов; на своем пути он встретил пограничников, а также столкнулся с многочисленными нарушениями закона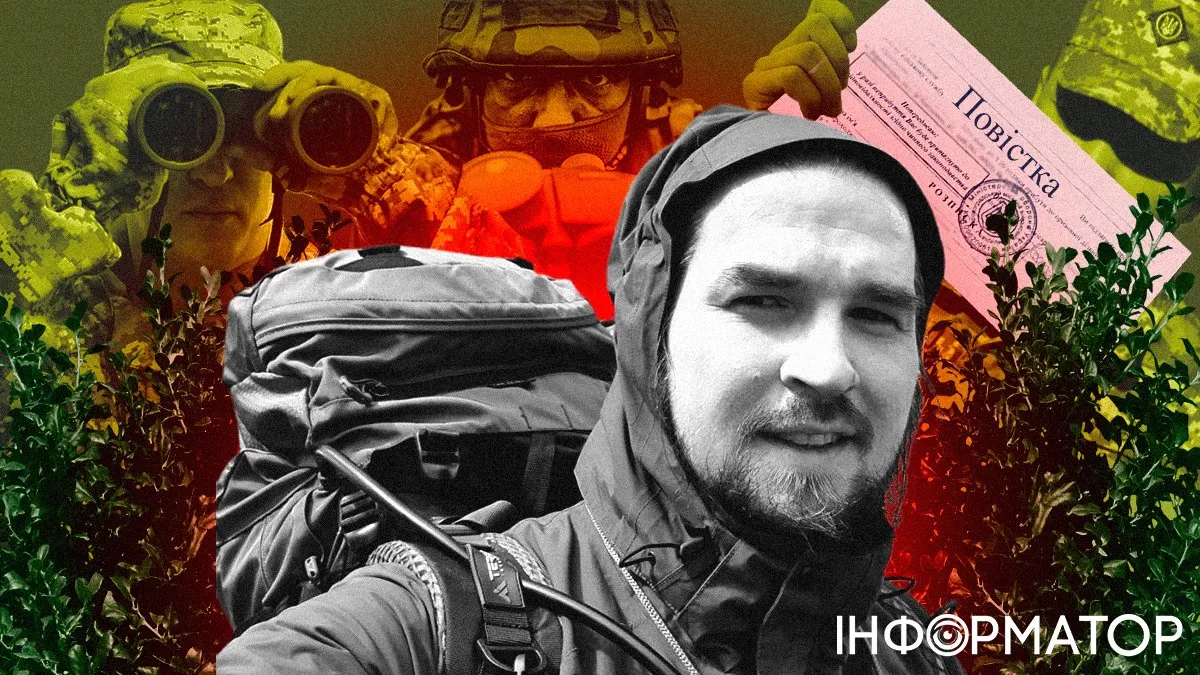
ТОП-10 самых мощных экономик мира
По данным Всемирного банка
Кулинарный рецепт от Информатора
Завтрак чемпиона – арабский салат Зинедина Зидана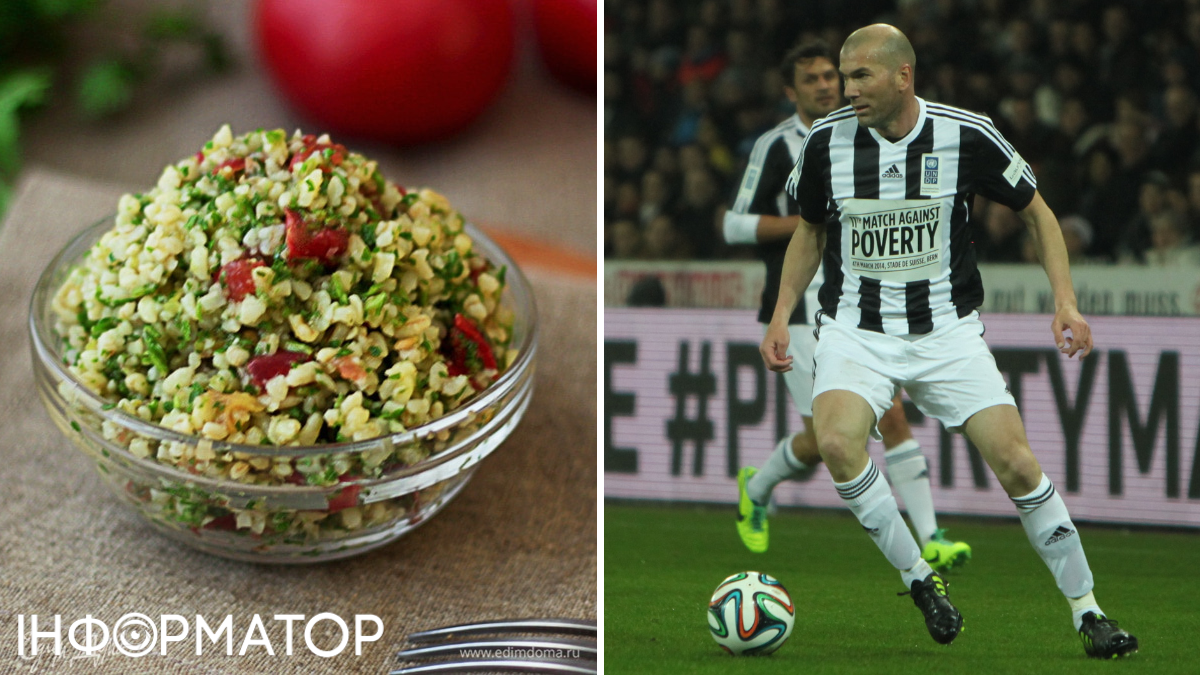
Теневая сторона микрокредитов: с какими проблемами сталкиваются заемщики после оформления займа?

Когда не хватает денег, а занять у родственников или получить банковский кредит невозможно, люди часто обращаются в микрофинансовые организации (МФО). Те обещают быстрый займ, минимум проверок и привлекательные условия. Однако расхождение между ожидаемыми расходами и реальными возможностями заемщика может превратить временные трудности в длительную долговую проблему.
Почему люди обращаются в МФО - основные причины
Самая распространенная причина - «займ до зарплаты» на базовые потребности. По результатам исследования Ассоциации украинских банков, после 2022 года доля заемщиков, которые регулярно берут деньги на повседневные расходы, выросла с 42 до 67%. К нехватке средств приводят:
- импульсивные покупки, которые истощают бюджет до конца месяца;
- отсутствие финансовой «подушки» на лечение, ремонт и другие непредвиденные расходы;
- чрезмерная долговая нагрузка из-за нескольких открытых кредитов;
- задержка выплат или нестабильный доход.
МФО привлекают доступностью даже при плохой кредитной истории, онлайн-оформлением без посещения офиса и быстрым перечислением средств. Краткосрочный займ может помочь, если человек понимает его стоимость и уверен, что вернет долг. Однако нарушение плана выплат способно существенно усложнить ситуацию.
С какими проблемами сталкиваются клиенты МФО?
Наибольший риск возникает, когда микрокредиты становятся постоянным источником финансирования. Вместо закрытия временной потребности заемщик попадает в круг, где новые займы идут на погашение предыдущих, а «быстрые деньги» обходятся все дороже.
Психология «легких денег»
В стрессе из-за нехватки средств человек сосредотачивается на скорости оформления, а не на полной стоимости кредита. Простой интерфейс и возможность получить деньги в несколько кликов создают иллюзию, что вернуть их будет так же легко. Онлайн-формат иногда даже воспринимается как отсутствие ответственности, хотя электронный договор имеет юридическую силу.
Привлекательная ставка 0,01% в день по первому займу может действовать только в течение льготного периода. После его завершения стоимость пользования средствами возрастает. Заемщик, который не учел изменение условий, рискует получить платежи, превышающие его финансовые возможности.
Почему одного микрокредита никогда не бывает достаточно?
Если денег на очередной платеж нет, человек берет займ в другой МФО, чтобы погасить предыдущий. Так накапливаются несколько обязательств, а проценты увеличивают общую нагрузку. Кажется, что ситуация под контролем, однако привычка «перехватить до следующего месяца» постепенно превращается в непосильное бремя. Просрочки также ухудшают кредитную историю и усложняют получение банковского кредита.
Что будет в случае просрочки?
Онлайн-займ нужно возвращать в соответствии с договором. Нарушение графика платежей может иметь следующие последствия:
- дополнительные начисления - в зависимости от условий договора и законодательных ограничений;
- ухудшение кредитной истории и снижение шансов на дальнейшее кредитование;
- обращение кредитора в суд для взыскания задолженности;
- привлечение коллекторов, взаимодействие с которыми может сопровождаться психологическим давлением;
- арест счетов в рамках исполнительного производства.
Не стоит воспринимать микрокредит как несерьезное обязательство: небольшая первоначальная сумма не отменяет ответственности за возврат средств.
Существует ли альтернатива?
Бесконечные пролонгации откладывают погашение, но не решают проблему, если дохода недостаточно для обслуживания долга. Когда переплата становится чрезмерной, заемщик ищет финансирование с понятными условиями и прозрачным графиком платежей.
Один из вариантов - кредит под залог актива. Модель с фиксированными процентными ставками без скрытых комиссий предлагает Royal Standard Group. В то же время залоговое кредитование требует ответственной оценки возможностей возврата займа.
Особенности работы Royal Standard Group
Royal Standard Group - это бренд финансовой компании «Гелексі Фінанс», которая предоставляет кредиты под залог авто и недвижимости. Организация с 2018 года помогает решать финансовые проблемы - квалифицированно, быстро и прозрачно. Компания становится надежным партнером для добросовестных заемщиков, поскольку все условия сотрудничества озвучиваются сразу - вы не столкнетесь с непредвиденными дополнительными расходами или скрытыми платежами за пользование кредитными средствами. В частности, клиенты выбирают этот формат благодаря следующим особенностям:
- обязательные платежи состоят только из процентов, «тело» кредита выплачивается по возможности или в конце срока кредитования;
- нет штрафа за досрочное погашение и дополнительных обязательных платежей вроде страхования, которые часто навязывают клиентам МФО;
- можно получить от 10 тысяч до 2 млн гривен в зависимости от типа кредита в день обращения или на следующий день;
- минимальный срок кредитования не устанавливается;
- предусмотрено удобное оформление кредита онлайн.
Для военнослужащих предусмотрены особые условия сотрудничества. Во время кредитования они не платят проценты, только «тело» кредита и комиссию за получение займа, которая составляет от 0 до 36–39%.
Последние новости
ВАКС объявил приговор депутату из Закарпатья – сядет надолго за переправку уклонистов за границу
Сейм Литвы в первом чтении поддержал отмену запрета на ядерное оружие - у Путина уже скулят об эскалации
ДБР разоблачило схему хищения почти 38 млн грн на фортификациях Сумщины - подозревают чиновника Львовской ОВА
Рубио признал - ситуация в Украине двигается не в направлении завершения войны
ПриватБанк отсудил у России более 327 миллионов долларов за потерянные активы в Крыму
Правительство сократит более 4 тысяч должностей в госорганах и количество заместителей министров – премьер
Возле Сочи в море вспыхнул масштабный пожар – вероятно, горит нефтяной танкер
Чума в России - появилась информация о втором летальном случае - Daily Mail
У Золотых ворот открыли чайную комнату OMMA - напитки путешествуют в Киев прямо из семейных ферм в Японии
Россия готовит массированный удар – в воздухе носители десятков крылатых и баллистических ракет
В школах будут изучать управление БПЛА и кибербезопасность на уроках защиты Украины
Польша выделит более 100 млрд на гражданскую защиту - пойдут на укрытия, спасательные базы и бесперебойный свет
Коротко про главное
Только оперативные новости, ничего лишнего

Популярные
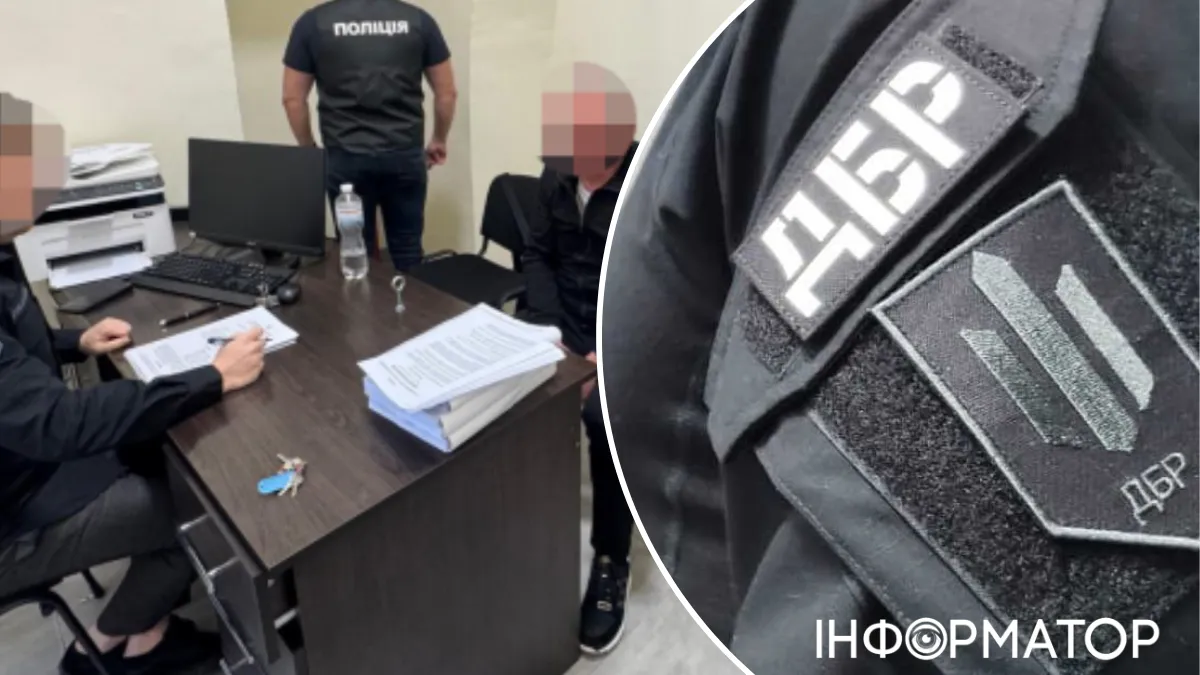
ДБР разоблачило схему хищения почти 38 млн грн на фортификациях Сумщины - подозревают чиновника Львовской ОВА
Фигуранты завышали стоимость материалов и работ, часть средств возвращали как "откаты".Правительство сократит более 4 тысяч должностей в госорганах и количество заместителей министров – премьер
Премьер рассказал о деталях реформы госаппарата: сокращение вакансий и уменьшение числа заместителей.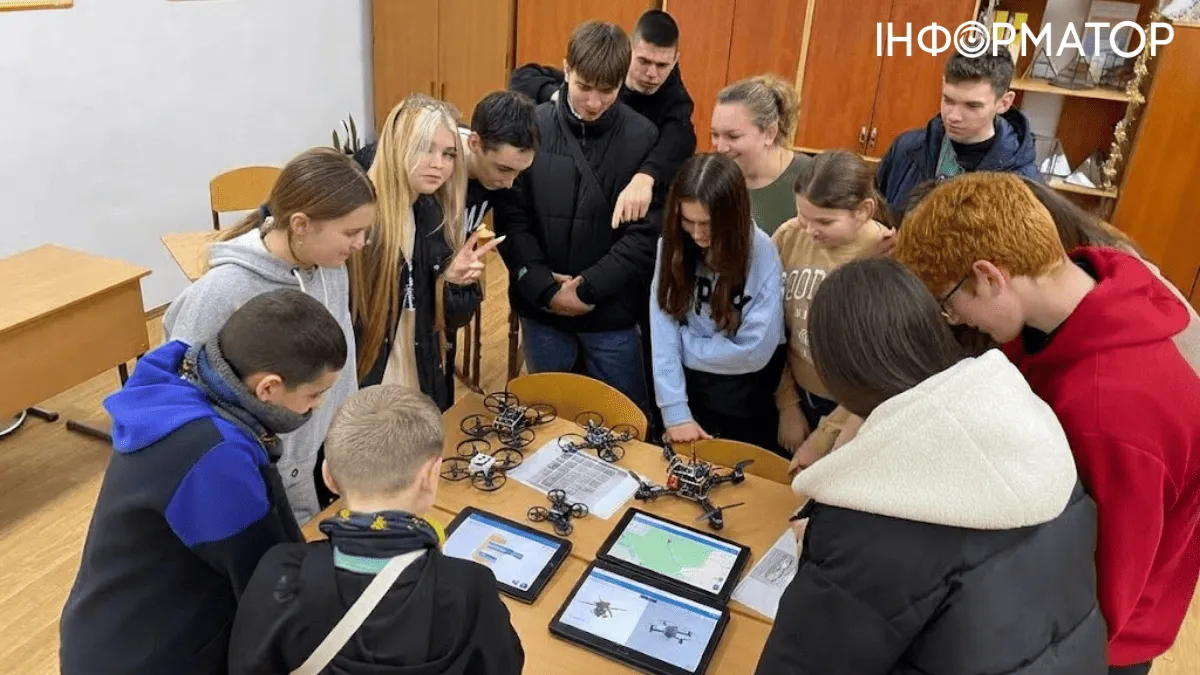
В школах будут изучать управление БПЛА и кибербезопасность на уроках защиты Украины
Обновленный курс будет введен во всех учебных заведениях с 1 сентября 2027 года.
Польша выделит более 100 млрд на гражданскую защиту - пойдут на укрытия, спасательные базы и бесперебойный свет
Правительство Туска одобряет 102,4 млрд. злотых на оборону гражданского населения Польши на 2027-2031 годы.Трамп одобрил первое исполнение смертного приговора в США за более чем 60 лет – майора Нидала Хасана расстреляют за массовое убийство в медицинском центре
Пентагон объявил о смертной казни расстрельной командой впервые с 1961 года.Журналист Информатора
Дизель будет по 100 и с ограничениями: причины роста цен не только в новой войне в Иране
Деньги в хату. 30 тысяч новых клиентов-ВПО начали давить на рынок недвижимости
Colin's под угрозой выхода из Украины - вслед за Reebok, Koton и SuperStep
Хорошие новости
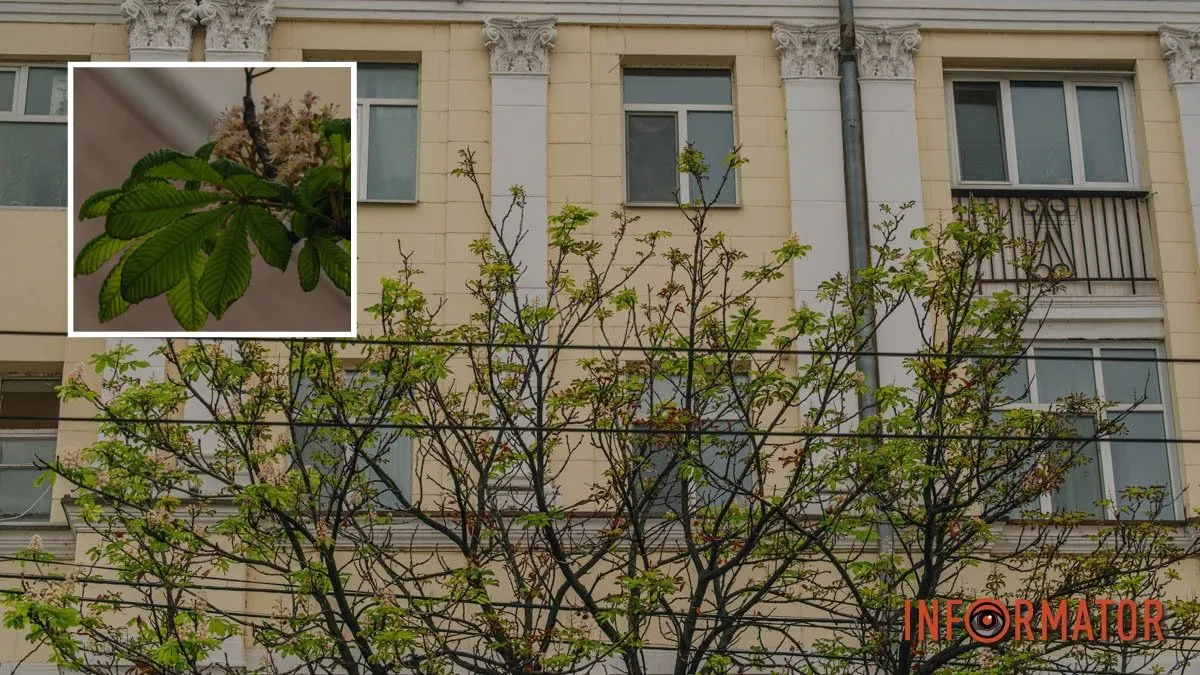
Осенний сюрприз природы: в Днепре в начале октября внезапно зацвели каштаны
Киевстар повышает тарифы – что делать пенсионерам
Киевстар сменяет абонплату с 8 октября. Какие тарифы для пожилых людей предлагают конкуренты."Силы света": в центре Днепра появился новый артобъект
Пенсионный фонд пересмотрел размер субсидии на отопительный сезон 2026-2027 годов
ПФУ рассказал, как рассчитают выплату на отопление 2026-2027 и кто должен подать заявление.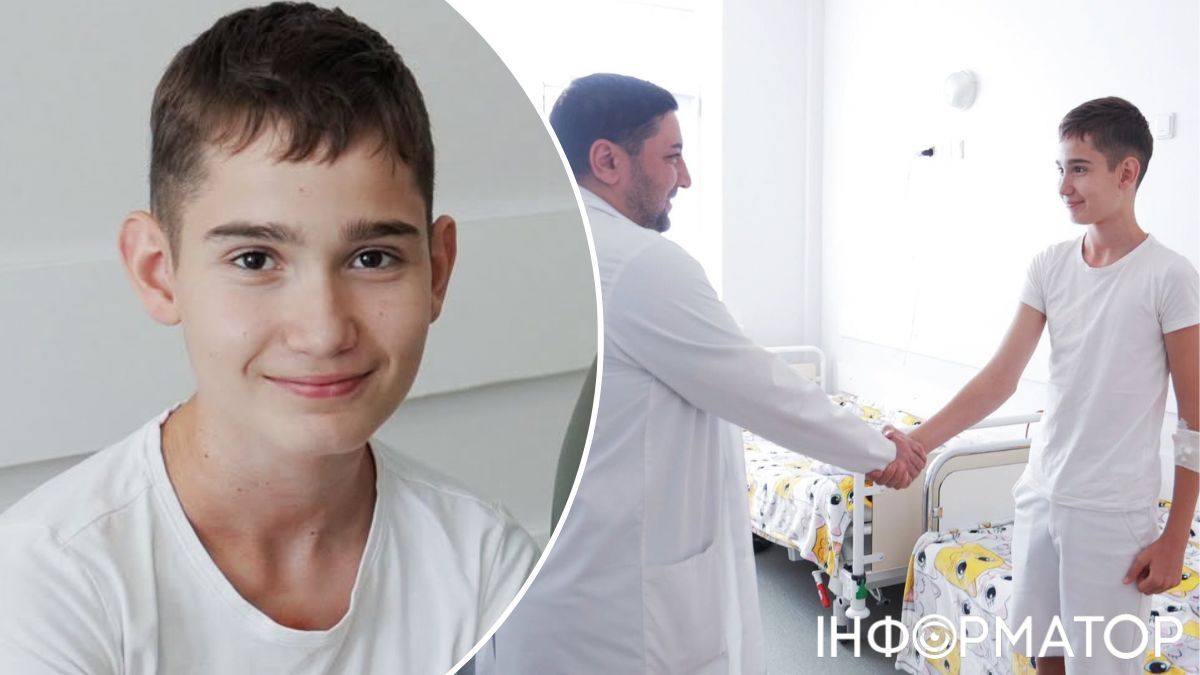
Киевские кардиохирурги спасли 12-летнего Кристиана из Молдовы – и таких пациентов немало
В Центре кардиохирургии прооперировали мальчика с тяжелым пороком сердца из МолдовыВоенный обозреватель
Чума в России - появилась информация о втором летальном случае - Daily Mail
В школах будут изучать управление БПЛА и кибербезопасность на уроках защиты Украины
ВСУ продвинулись в Малиновке на Краматорском направлении, но говорить о полном контроле над селом рано
Новости столицы
У Золотых ворот открыли чайную комнату OMMA - напитки путешествуют в Киев прямо из семейных ферм в Японии
Заблудился на Теремках - руководителя титушек-провокаторов на митинге задержали, он из Луцка
Аккуратная, трехкомнатная - Марьяна Безуглая продала квартиру на Печерске за неплохие деньги
В Киеве создадут онлайн-платформу для гидов – там можно будет заказывать экскурсии по городу
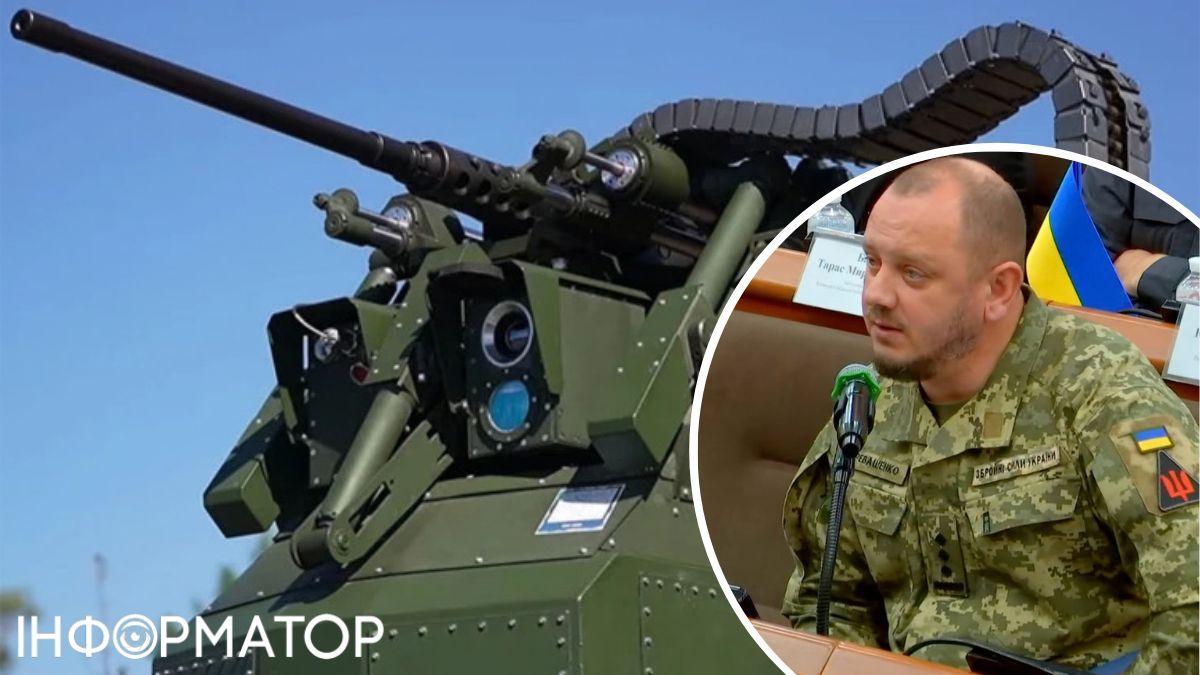
В Киеве 12 турелей показали себя в сбитии дронов - операторы могут минусировать цели на расстоянии до 1,4 км
Политический обозреватель
ВАКС объявил приговор депутату из Закарпатья – сядет надолго за переправку уклонистов за границу
Сейм Литвы в первом чтении поддержал отмену запрета на ядерное оружие - у Путина уже скулят об эскалации
ДБР разоблачило схему хищения почти 38 млн грн на фортификациях Сумщины - подозревают чиновника Львовской ОВА
Экономика и финансы: последние новости
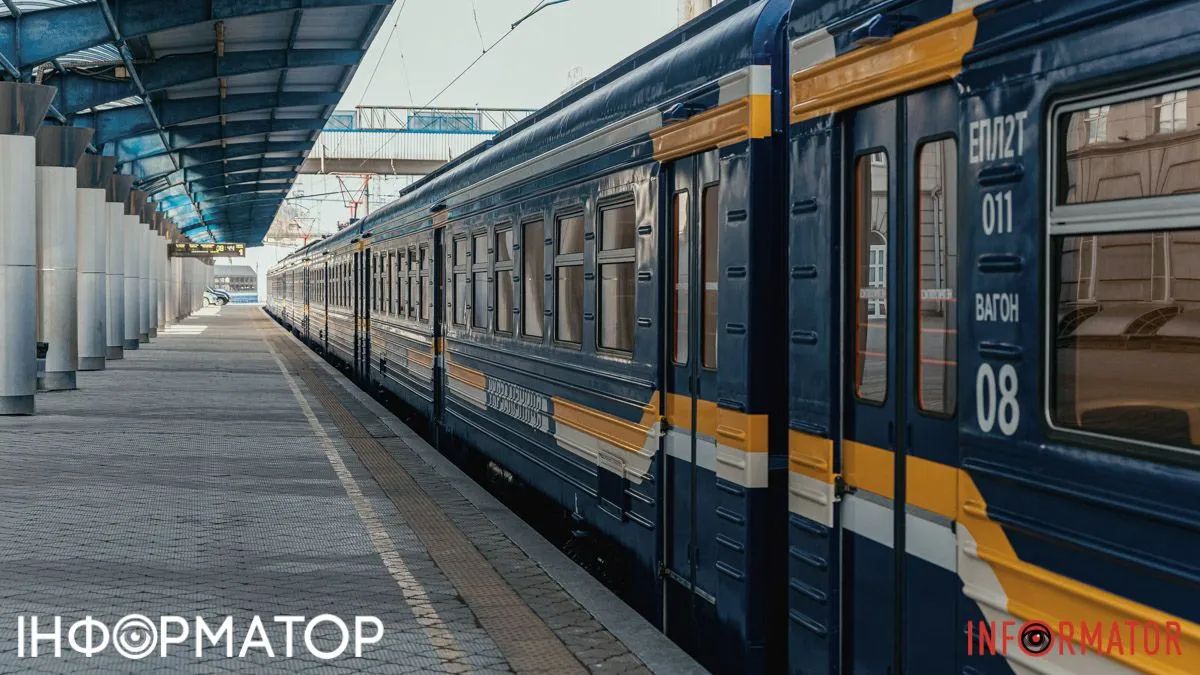
Укрзализныця отменит два поезда из Днепра и Запорожья
Курс доллара побил рекорд, дойдет ли до 46 грн - прогноз аналитика
Киевстар повышает тарифы – что делать пенсионерам
Укрпочта разослала странные push-сообщения, приложение висит, соцсети насмехаются
Грецкие орехи в Украине подорожали вдвое за год - обзор цен в супермаркетах
Корреспондент проекта "Деньги"
Враг нанес серию ударов по автодороге на Одесщине, повреждены грузовые и легковые автомобили
СБУ разоблачила военного ВСУ, который сливал россиянам данные о защитниках Харьковщины – завербовали через сайт знакомств
Спецоперация Breaking Bad: ликвидированы две масштабные нарколаборатории, которые сбывали вещества по Украине и за границу – Офис генпрокурора
Новости шоу-бизнеса
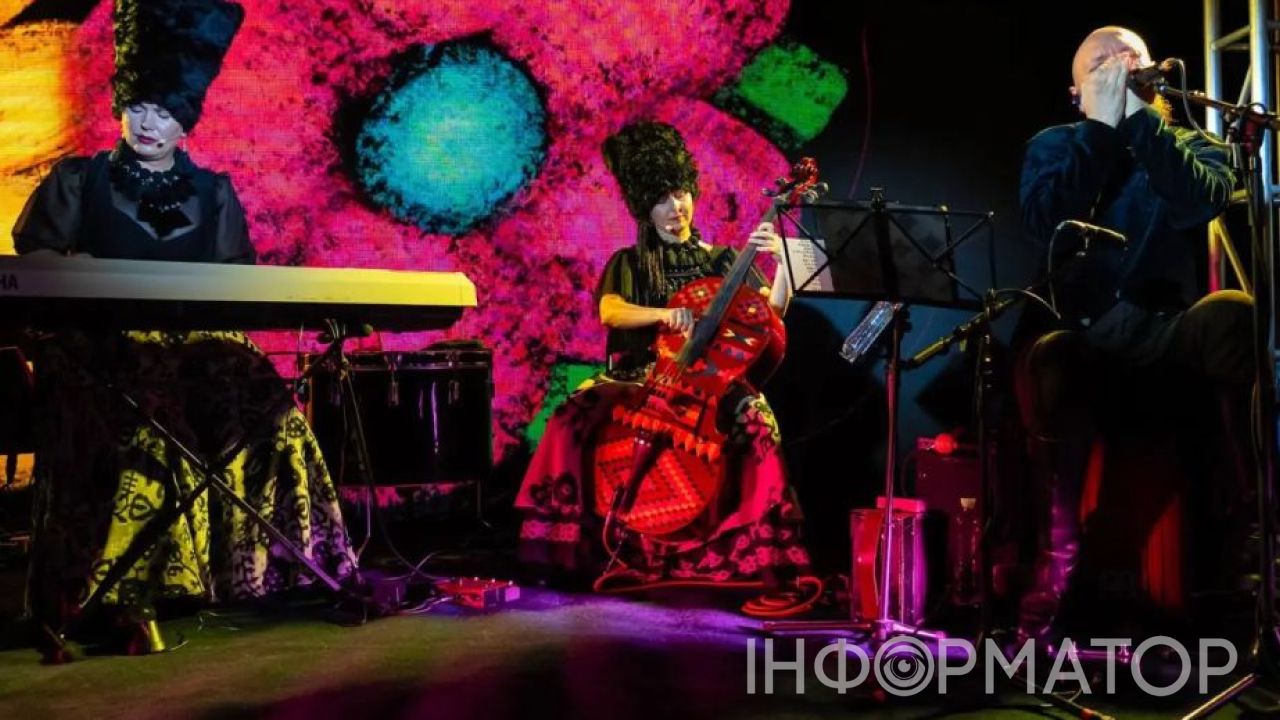
ДахаБраха устроила невероятное шоу на GOGOLFEST в Запорожье!
Этногруппа стала хедлайнером концерта в рамках фестиваля, событие провели в защищенном помещении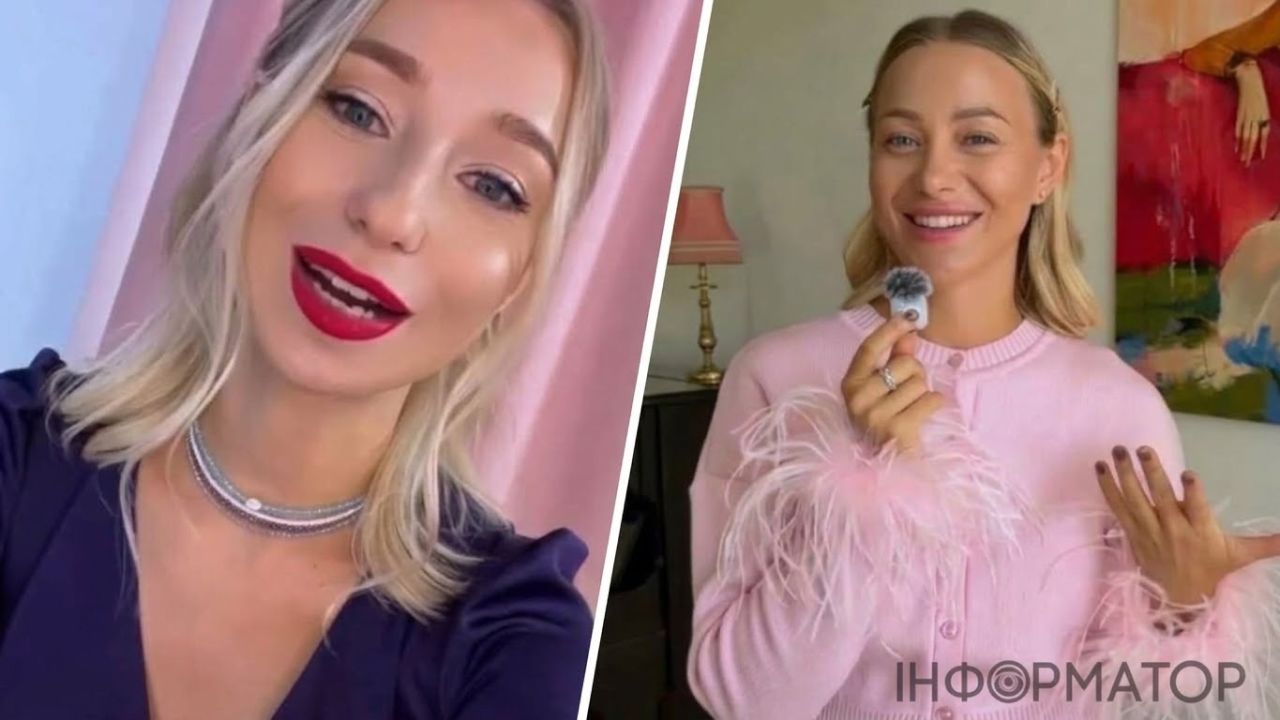
Жена Виктора Павлика откровенно рассказала о неудачной пластической операции
Екатерина Репяхова полгода скрывала проблему с подбородком после операции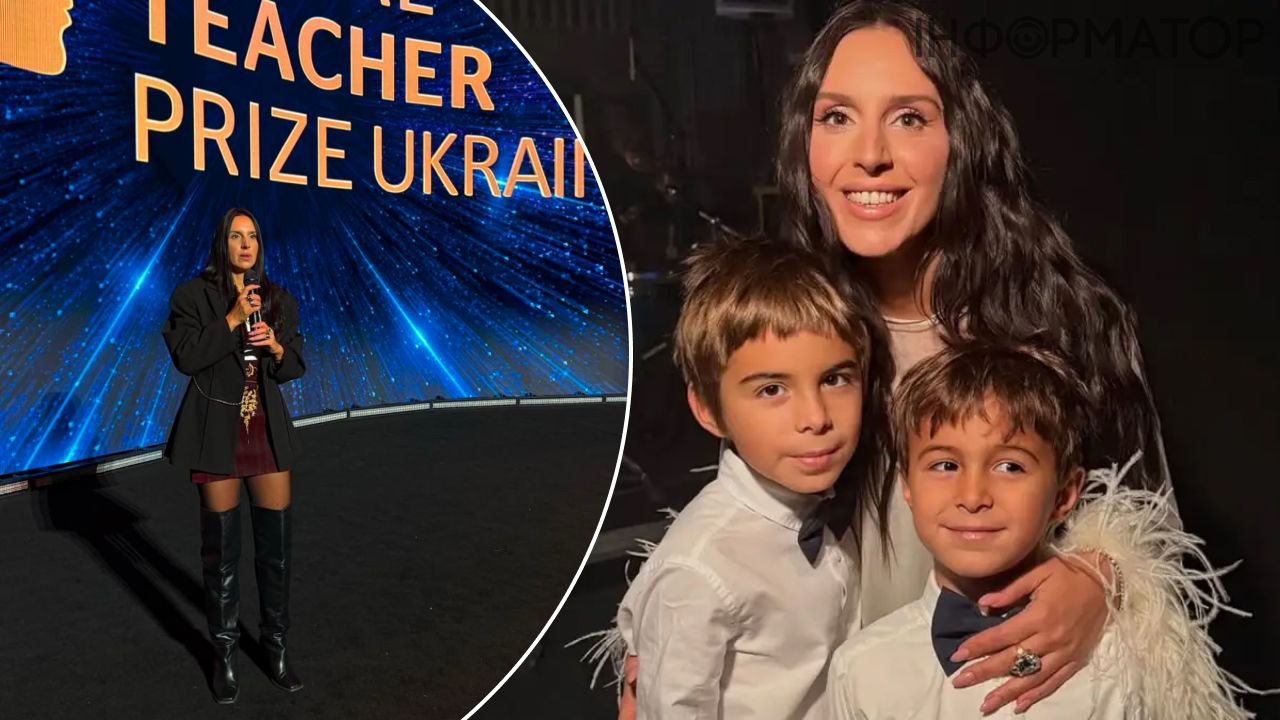
Трогательный момент: Джамала впервые спела вместе с сыновьями на сцене Национальной оперы Украины
Певица Джамала вышла на сцену с детьми и призналась о слезах во время выступления
Тимур Мирошниченко рассекретил главные тайны счастливого брака с Инной
Телеведущий рассказал, что спасает его отношения с женой после восьми лет брака
Я такой родилась – Alyona Alyona ответила хейтерам, которые призывают ее меньше есть и похудеть
Реперка рассказала о причинах тяжести с детства и отреагировала на критику через внешность.Экономический обозреватель Информатора
В Днепропетровской области создадут индустриальный парк: обещают тысячу рабочих мест и миллиарды инвестиций, но есть тревожные нюансы
ВАКС отказал в отводе прокурора по делу Коломойского о завладении 9,2 млрд грн из ПриватБанка
Языковая омбудсменка рассказала, как наказала подрядчика ПриватБанка за русскоязычный сайт
Укргазбанк заказал консалтинговые услуги у фирмы из Киева – их стоимость впечатляет
ПриватБанк заказал у Тигипко страхование сотрудников и их родственников на 159,3 миллиона гривен
Про жизнь
Как экономить газ на плите – простые правила для ежедневного приготовления пищи
Кермек на клумбе – как вырастить неприхотливый цветок, стоящий в букете месяцами
Боул с гречкой и яйцом пашот – простой завтрак за 15 минут
Международный день геологического разнообразия: как Украина бережет уникальное наследие Земли
Олег Винник назвал условие, при котором готов вернуться в Украину
ВАКС объявил приговор депутату из Закарпатья – сядет надолго за переправку уклонистов за границу
ДБР разоблачило схему хищения почти 38 млн грн на фортификациях Сумщины - подозревают чиновника Львовской ОВА
Правительство сократит более 4 тысяч должностей в госорганах и количество заместителей министров – премьер
Новости Днепра