


Рада ухвалила нове правило для продажу авто - хто заплатить 23% податку
Базою оподаткування стане повна ціна угоди з договору, а не заробіток продавця на машині.

Верховна Рада ухвалила законопроєкт, за яким продаж легкового автомобіля, мотоцикла чи мопеда раніше ніж через 183 дні після реєстрації за власником оподатковуватимуть за підвищеною ставкою. Разом із військовим збором податкове навантаження на таку угоду може сягнути 23%. Парламентарі проголосували за ухвалення документа в другому читанні та в цілому 11 листопада 2026 року, проте на момент виходу матеріалу президентського підпису та офіційної публікації закон ще не отримав. Якщо норми залишаться без змін, нові правила оподаткування запрацюють з 1 січня 2027 року. Уже цього дня Верховна Рада також змінила адміністрування ПДВ для бізнесу в межах того самого пакету реформ.
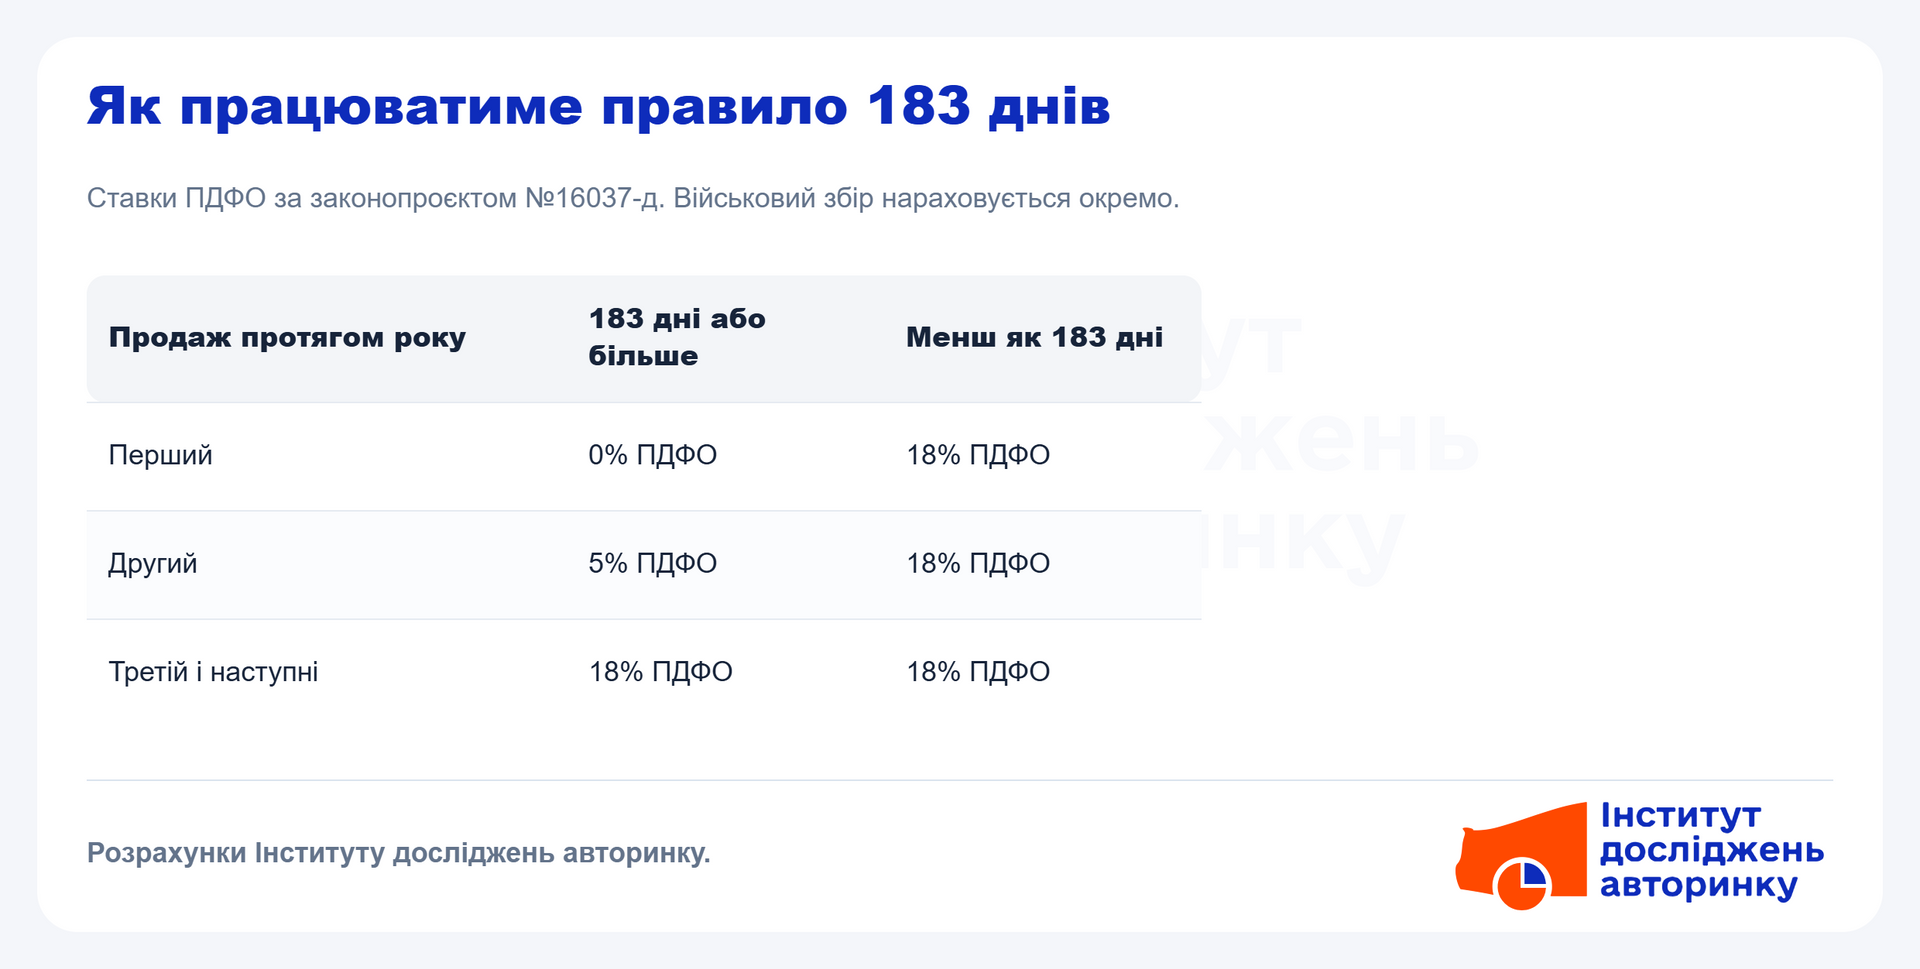
Йдеться про законопроєкт №16037-д, яким вносять зміни до статті 173 Податкового кодексу. Відповідну редакцію норми навели у порівняльній таблиці до другого читання, на яку посилається видання eauto.org.ua. Документ розробили на виконання міжнародних зобов'язань України перед Євросоюзом та Міжнародним валютним фондом.
Податок залежатиме не лише від кількості проданих за рік автомобілів, а й від того, скільки часу конкретна машина була зареєстрована за власником. Якщо автомобіль перебував у власності 183 дні або довше, перший продаж за календарний рік матиме ставку ПДФО 0%, другий - 5%, а третій і наступні - 18%. А ось якщо транспортний засіб продається до спливу 183 днів з моменту реєстрації на нового власника, то вже перший продаж обкладається ПДФО за ставкою 18%. Окремо нараховується військовий збір за чинною ставкою 5%, тому загальне навантаження у випадку з 18% ПДФО сягає 23%. Для успадкованого автомобіля передбачили виняток - правило про мінімальні 183 дні до нього не застосовуватиметься.
Відлік півроку рахуватимуть не від дати договору купівлі чи ввезення авто в Україну, а від дати державної реєстрації транспортного засобу за нинішнім власником. Наприклад, якщо машину зареєстрували 1 лютого 2027 року, а продати вирішили вже 1 травня, 183 дні ще не мине - і навіть перший продаж за рік підпаде під ставку 18% ПДФО.
Базою оподаткування буде не заробіток продавця на автомобілі, а повна ціна угоди з договору - або середньоринкова чи оціночна вартість, якщо вона вища. Тож якщо машину продати за 500 тисяч гривень раніше ніж через 183 дні після реєстрації, розрахунок орієнтовно виглядатиме так: 90 тисяч гривень ПДФО плюс 25 тисяч гривень військового збору, тобто 115 тисяч гривень загалом. Це стосується навіть тих випадків, коли власник купував авто дорожче і фактично втратив гроші на перепродажі.
Нове правило майже не зачепить тих, хто користується автомобілем довше пів року і продає його раз на кілька років - для них ставка ПДФО й надалі лишиться нульовою. Складніше доведеться людям, яким потрібно терміново продати недавно придбану машину через переїзд, втрату роботи чи інші непередбачені обставини: у такому разі податок у 23% від усієї вартості продажу може стати відчутним фінансовим ударом.
Хто уникне нового податку
Норма стосується продажу транспортного засобу фізичною особою після реєстрації машини на себе. Компанії, які імпортують авто як товар для подальшого перепродажу, працюють за іншими правилами господарської діяльності, тому тримати кожну машину в себе 183 дні їм не потрібно. А ось людина, яка привозить авто, реєструє його особисто і швидко перепродає, саме під нове правило й підпадає - імовірно, щоб відокремити звичайних власників від тих, хто системно перепродує авто під виглядом приватних угод.
Раніше Інформатор повідомляв, що авто можуть не зареєструвати з першого разу через розбіжності в документах, невідповідність VIN-коду чи юридичні обмеження на відчуження - саме дата такої реєстрації тепер стане відправною точкою для відліку 183 днів. Також ми писали, що перед купівлею авто варто рахувати не лише ціну, а й регулярні витрати на пальне, страхування та обслуговування, адже саме вони найчастіше перетворюють машину на фінансовий тягар для власника.
Слідкуйте за нами у Telegram
Зараз читають на Інформаторі