


Новая карта строительного бизнеса Украины – сокращение сегмента ФЛП и тенденции к укрупнению
Новое исследование от команды YouControl

Строительный рынок Украины продолжает трансформироваться: пока одни регионы наращивают количество регистраций компаний с основными экономическими видами деятельности в сфере строительства, другие демонстрируют активность, несмотря на близость к фронту. YouControl Market исследовал региональную структуру строительной отрасли в 2026 году, определил лидеров среди областей по количеству зарегистрированных компаний и ФЛП и проанализировал ключевые тенденции укрупнения бизнеса.
Анализ регионального распределения количества юридических лиц и количества физических лиц-предпринимателей (ФЛП) проведен по их местонахождению с помощью YC.Market. Аналитики YC.Market исследовали выборку компаний и ФЛП по их основному виду экономической деятельности. В список проанализированных основных видов экономической деятельности вошли: 41.20 – Строительство жилых и нежилых зданий, 42.11 – Строительство дорог и автострад; 42.12 – Строительство железных дорог и метрополитена, 42.13 – Строительство мостов и тоннелей, 42.21 – Строительство трубопроводов, 42.22 – Строительство сооружений электроснабжения и телекоммуникаций.
Региональная динамика юридических лиц и активность в прифронтовых областях
По состоянию на 2026 год, общее количество зарегистрированных юридических лиц с основными экономическими видами деятельности в сфере строительства по выборке в Украине составляет 15 448 компаний. Общая географическая структура таких компаний не претерпела кардинальных изменений с прошлого года, однако есть определенные локальные сдвиги. Пятерка регионов-лидеров среди числа зарегистрированных компаний осталась неизменной, однако их местонахождение внутри топа претерпело изменения: город Киев (4038), Киевская (1374), Днепропетровская (1303), Львовская (1117) и Одесская области (885).
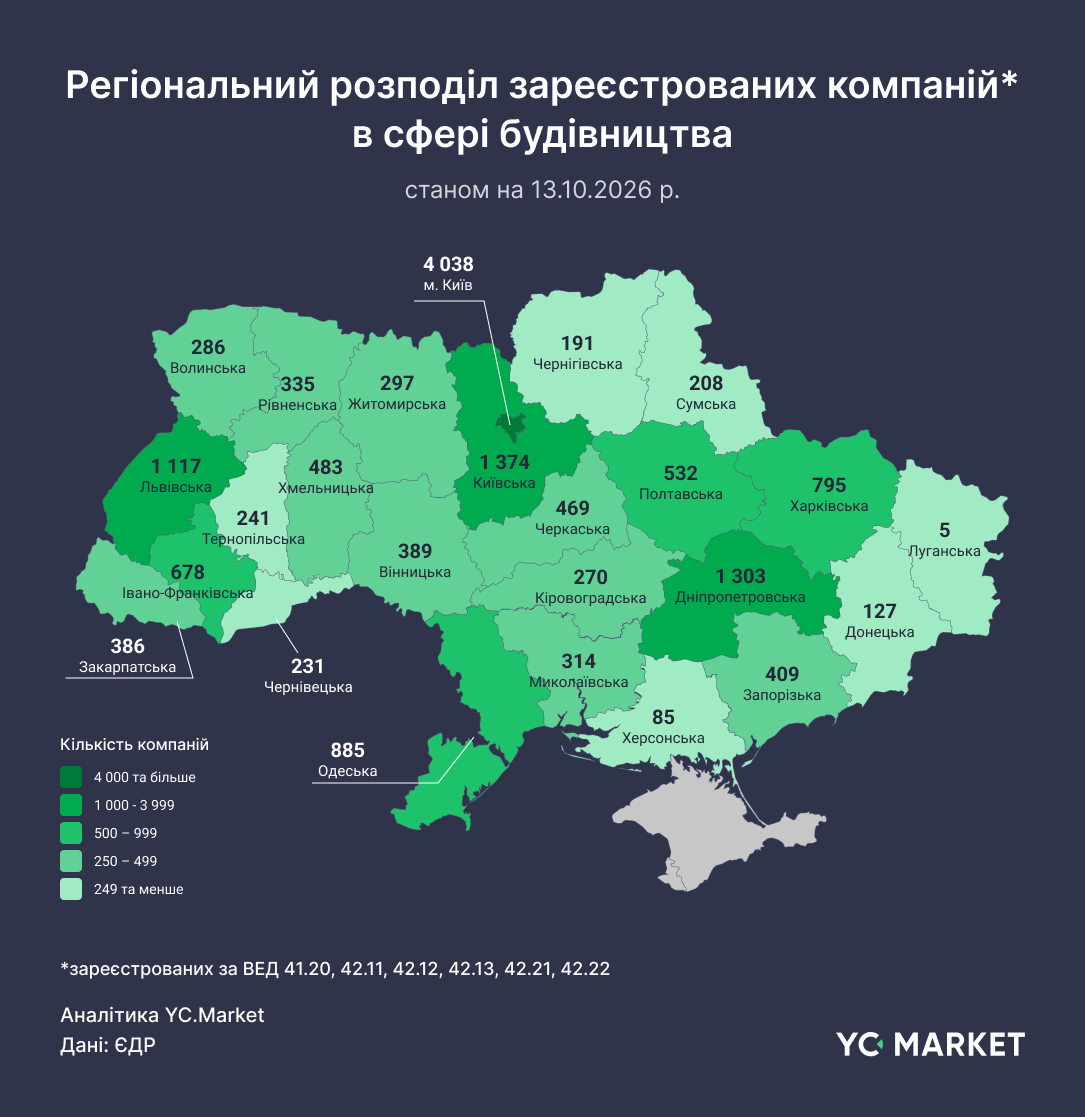
Спецификой текущего состояния рынка является высокая концентрация таких компаний вне пределов Топ 5, в частности в прифронтовых и приграничных областях, где вероятно происходит восстановление поврежденного жилищного и инфраструктурного фонда. В частности, в Харьковской области зарегистрировано 795 компаний, в Полтавской - 532, а в Запорожской - 409 юридических лиц.
За 2025 год всего по Украине было зарегистрировано 734 юридических лица с основными экономическими видами деятельности в сфере строительства по выборке. В целом тенденция по географическому распределению компаний остается постоянной. Прошедший 2025 год ознаменовался небольшим количеством компаний, прекративших свою деятельность. Количество компаний, прекративших деятельность, составляет 101, а именно 13,7% относительно зарегистрированных. Это достаточно позитивная динамика для украинского строительного бизнеса.
Структура и региональные лидеры среди ФЛП
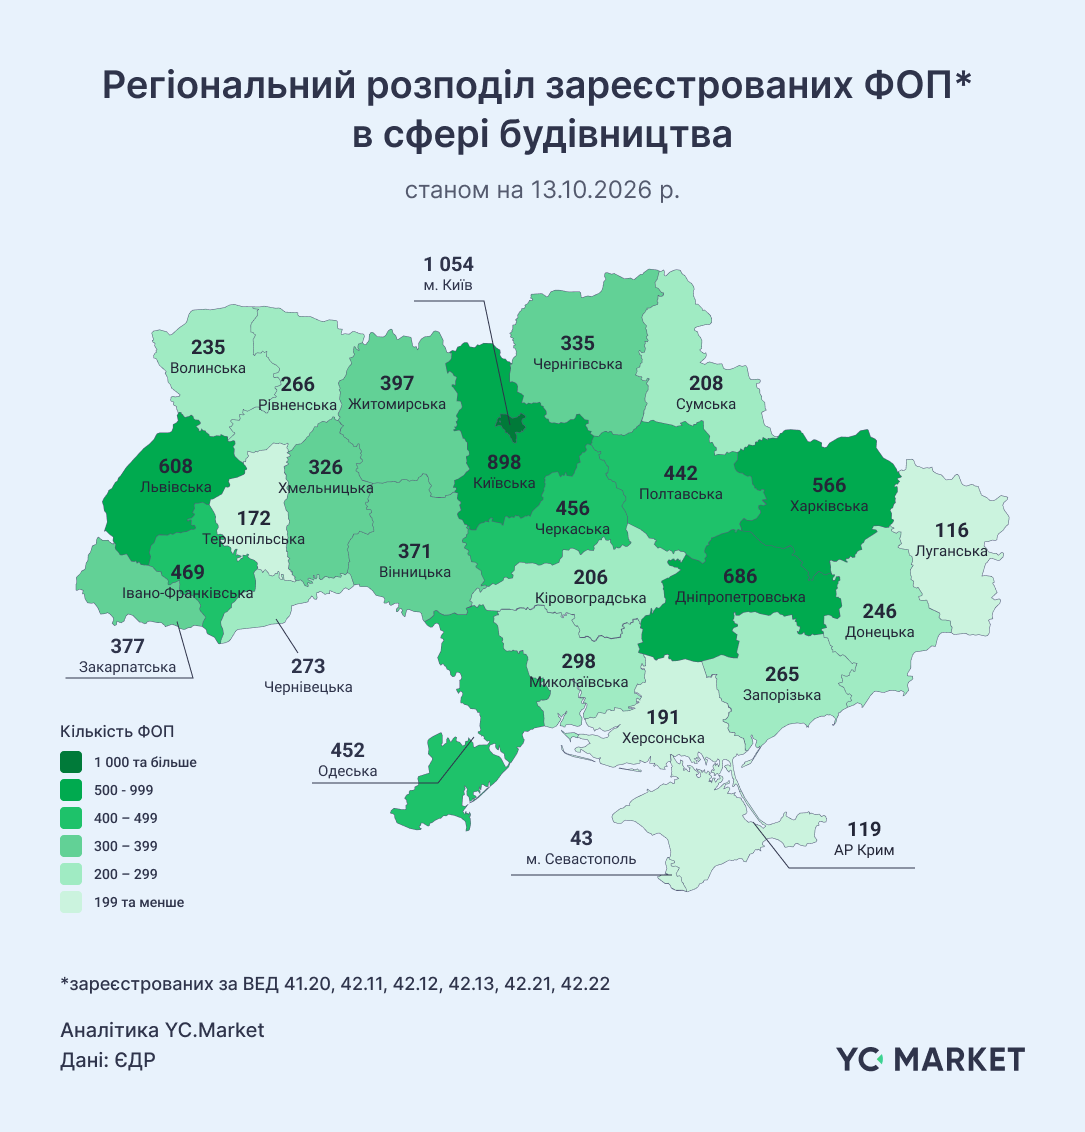
В сегменте индивидуального предпринимательства наблюдается гораздо меньшее количество зарегистрированных субъектов по сравнению с юридическими лицами. География ФЛП по сравнению с прошлым годом осталась почти без изменений. Топ-5 регионов по количеству зарегистрированных ФЛП с основными экономическими видами деятельности в сфере строительства по выборке выглядит следующим образом: г. Киев – 1054 ФЛП, Киевская область – 898 ФЛП, Днепропетровская область – 686 ФЛП, Львовская область – 608 ФЛП, Харьковская область – 566 ФЛП. Вхождение Харьковской области в первую пятерку, где она опередила Ивано-Франковскую область (469 ФЛП), может свидетельствовать о высоком спросе на мелкие и оперативные ремонтные работы в регионе.
В общем, низшую численность зарегистрированных ФЛП с основными видами экономической деятельности по выборке можно объяснить объективными экономическими факторами: высокой конкуренцией внутри рынка, ограниченной покупательной способностью частного заказчика и недостаточностью собственного капитала. Под влиянием этих факторов ФЛП физически не могут компенсировать убытки и конвертировать в прибыль, поэтому спад количества регистраций ФЛП в Украине вполне закономерен.
Переход к укрупнению бизнеса и проблема дефицита рабочей силы
Динамика ФЛП по количеству регистраций и прекративших свою деятельность существенно отличается по сравнению с юридическими лицами. За 2025 год было зарегистрировано 1015 предпринимателей и 918 прекратили свою деятельность, то есть процент прекращений в отношении регистраций составляет 90,4%. С этого мы можем увидеть более активное развитие формата юридических лиц по сравнению с ФЛП. При этом следует учитывать количественное превалирование юридических лиц на украинском рынке. Ключевым преимуществом малых, средних и крупных предприятий является возможность одновременно обрабатывать крупный портфель проектов, что гарантирует необходимую ликвидность и финансовую устойчивость бизнеса. Крупные компании имеют больше ресурсов для аккумулирования капитала и выживания в условиях макроэкономической нестабильности.
В то же время ключевым преимуществом малого бизнеса остается отсутствие жесткой привязки к географическому расположению. Предприниматели могут более свободно передвигаться между регионами и быстро адаптироваться к локальным запросам на объектах.
В то же время, главным фактором, сдерживающим обе формы ведения бизнеса, является дефицит рабочей силы. Квалифицированный кадровый голод является общим вызовом для всего рынка. Расчет на компенсацию этой нехватки путем привлечения иностранной рабочей силы пока вероятно не является эффективным решением с учетом условий безопасности и экономических условий в стране.
Новая структура рынка: вызовы и драйверы
Анализ текущей структуры строительного рынка свидетельствует о его институциональной и географической трансформации. Отрасль активно адаптируется к новым реалиям через консолидацию: мы наблюдаем значительный рост количества регистраций юридических лиц по сравнению с регистрациями ФЛП на фоне медленного роста доли индивидуального предпринимательства за прошлый год.
Формат малого, среднего и крупного предпринимательства позволяет компаниям аккумулировать необходимый капитал, поддерживать ликвидность и обеспечивать масштабные потребности восстановления, эпицентр которого охватывает не только традиционные экономические центры, но и регионы прифронтовые.
Несмотря на колоссальную потребность в восстановлении жилищного фонда, промышленных объектов, транспортной логистики и энергетической инфраструктуры, говорить о стабильном развитии строительного сектора пока преждевременно. Отрасль вынуждена функционировать в условиях экстремального давления, преодолевая острый дефицит кадров и постоянные риски безопасности. В ближайшие годы строительство будет оставаться не столько драйвером классического экономического роста, сколько критически важным инструментом для поддержки базовой жизнедеятельности страны, требуя от компаний постоянной адаптации к жестким кризисным реалиям.
Партнерский материал
Следите за нами в Viber
Сейчас читают на Информаторе